歯科医院の損益分岐点を月商だけで見ない|チェア時間・人時・保険自費別限界利益で投資余力を診断
月商が伸びても資金が残らない主因は、損益分岐点を「全体売上」だけで見ていることです。固定費・変動費・限界利益率を保険/自費別に分解し、日次売上・必要患者数・チェア時間・人時へ逆算すれば、採用・広告・設備投資の余力をキャッシュベースで判断できます。
問題は判断力ではなく、判断の基準になる「現在地」が数字になっていないこと。→ 経営現状分析について- ◆損益分岐点は「固定費÷限界利益率」。歯科では材料・技工・外注を診療区分別に固変分解する
- ◆保険/自費で直接費と担当時間が異なるため、全体平均の限界利益率だけでは増収効果を誤判定しやすい
- ◆日次BEPを必要患者数・チェア時間・人時へ逆算し、稼働率と人時生産性の4象限で打ち手を分ける
- ◆投資余力はP/L利益ではなく、現金収支−元金返済−納税等−最低運転資金で月次算定する
- ◆個人立は開設者報酬が給与費に含まれないため、生活費・更新原資を固定需要として別途織り込む
月商が伸びても資金が残らない歯科医院の3つの原因
歯科医院の損益分岐点を月商だけで追うと、「売上は増えたのに手元資金が増えない」状態を見落としやすくなります。原因は大きく3つです。第一に、会計上の費目をそのまま固定費・変動費に分けず、症例量に応じて動く材料費・技工委託費・外注費を切り分けられていないこと。第二に、保険と自費で直接費と担当時間が異なるのに、全体の粗い限界利益率だけで増収効果を見積もること。第三に、減価償却は費用でも当月の現金支出ではなく、借入元金返済は損益費用ではないため、P/L黒字と資金繰りが一致しないことです。
中央社会保険医療協議会に提出された第25回医療経済実態調査の結果に対する見解では、令和6年度について「歯科診療所では個人が27.6%、医療法人が5.5%の黒字」と整理されています。開設者区分で水準が大きく異なるため、こうした平均値を個別医院の目標値としてそのまま使うのは避け、自院の固変分解とキャッシュ目線で再計算する必要があります。
院長が数字を読む起点は「利益=売上−(固定費+変動費)」を意識し、どの支出をコントロールすれば利益が残るかを毎月確認する習慣にあります。月商の増減だけを見るのではなく、人件費率・材料費・技工料・固定費の妥当性をセットで点検することが、投資判断の土台になります。
損益分岐点を分解する:固定費・変動費・限界利益率の基本式
損益分岐点売上高の基本式は「固定費÷限界利益率」です。限界利益率は「1−変動費比率」で求めます。中小企業基盤整備機構のJ-Net21でも同式が目標売上設計の基礎として解説されています。歯科医院では、この式を「院全体の粗い平均」で止めず、診療量に連動する費目を実績から切り分けることが要点です。
変動費候補の代表は、歯科材料費・歯科技工委託費・決済手数料・外注費などです。固定費候補は、家賃・リース料・減価償却費・基幹人件費の固定部分・システム利用料などです。人件費はすべて固定とは限らず、残業・スポット出勤・歩合的手当は変動寄りの扱いを検討します。
費用構造の外部参考値としては、第25回医療経済実態調査の概要の「各収益・費用項目の構成比率と伸び率④(歯科診療所)」で、医療法人立の歯科診療所の令和6年度の歯科材料費が7.1%と示されています。同表の注記のとおり「構成比率は、医業・介護収益に占める比率」であり、分母は医業収益単独ではありません。材料・技工だけでなく、人件費と減価償却を含む費用設計が損益分岐点を左右します。
ただし個人立では開設者報酬が給与費に含まれないため、法人立の構成比率とは単純比較できません。同資料でも「個人立の歯科診療所・保険薬局については、損益差額の計算上、開設者(院長等)の報酬に相当する部分が、費用に計上されていない」と注記されています。ベンチマーク比較時は、役員報酬相当や将来の設備更新原資を資金需要として別途織り込まないと、投資余力を過大評価しやすくなります。
保険診療/自費診療別に限界利益を算出する方法
保険と自費は、売上だけでなく材料・技工・外注・決済手数料・担当スタッフ時間が異なります。全体平均の限界利益率だけで「月商をいくら伸ばせば黒字化」と判断すると、増収時の利益増加額を誤ることがあります。手順は次のとおりです。
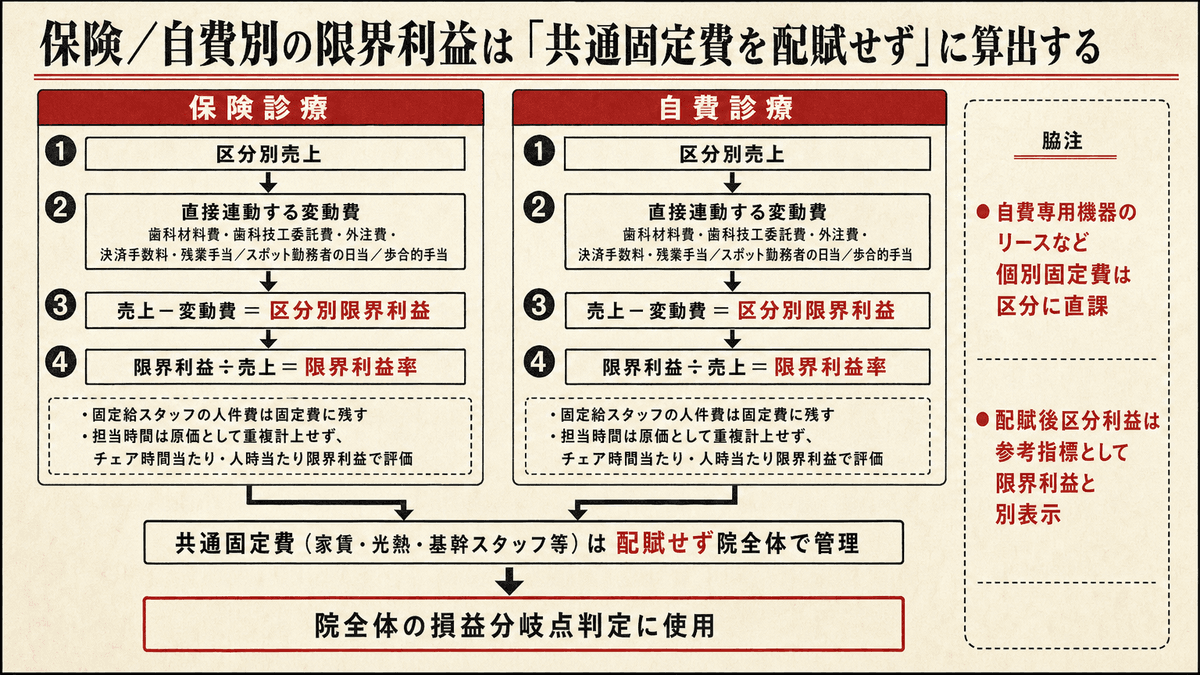
- 直近3〜6か月の売上を保険/自費(必要なら補綴・予防・外科など)に区分する
- 各区分に直接連動する変動費(材料・技工・外注・決済手数料)と、区分に直接紐づく変動人件費(残業手当・スポット勤務者の日当・歩合的手当)だけを紐づける
- 固定給スタッフの人件費は限界利益から控除せず固定費に残す。担当時間の違いは原価化せず、「チェア時間当たり限界利益」「人時当たり限界利益」による能力制約の評価で扱い、同じ人件費・同じ担当時間を変動費と制約評価の両方に重複計上しない
- 区分別の「売上−変動費」=限界利益、限界利益÷売上=限界利益率を算出する
- 特定区分だけに使う個別固定費(自費専用機器のリース等)は区分に直課し、家賃・光熱・基幹スタッフなどの共通固定費は配賦せず院全体で別管理して損益分岐点計算に使う
- 参考として配賦後の採算も見る場合は、配賦基準(売上比・チェア時間比・症例数比のいずれか1つ)を明示し、「配賦後区分利益」として限界利益とは別指標に分けて表示する
共通固定費を配賦した後の数値を限界利益と呼ぶと、増収時の利益増加額の試算が崩れます。診療ミックスの意思決定は限界利益(売上−変動費)で行い、黒字化ラインの判定は共通固定費を含む院全体の固定費で行う、と役割を分けてください。
自院の保険/自費の構成比は開設者形態や診療方針で大きく異なるため、全国平均に合わせるのではなく、自院実績で区分別の限界利益を毎月更新することが前提になります。
保険側の外部参考値として、令和6年社会医療診療行為別統計では、歯科の1日当たり点数835.8点、1件当たり点数1,315.8点が示されています。ただし同統計は統計の概要のとおり審査決定された診療報酬明細書(レセプト)を集計対象とし、集計事項に診療実日数が含まれる統計です。件数は用語の定義のとおり「1か月ごとに提出される明細書1枚を1件としている」ため、「1件当たり点数」は患者×医療機関×1か月単位の月間保険請求点数の平均であり、「1日当たり点数」と併せて、いずれもユニーク患者1人当たり売上ではありません。院内の指標は延べ来院数を分母に統一してチェア時間・人時と揃え、レセプト件数は月内実患者数の近似(同月内の複数レセプトは重複計上あり)としてのみ併記します。患者1人当たり限界利益を見る場合は自院カルテ由来のユニーク患者数を用い、この統計との比較は行わないでください。
Bench Club メンバー限定の詳細レポートでは、保険診療の採算を検討するための計算フレーム(点数・算定要件・施設基準の確認手順、材料費・所要時間・担当職種別人件費・再診頻度の置き方)を示しています。公的資料には診療行為ごとの材料費・標準所要時間・職種別人件費といった原価データが示されておらず、特定の診療名に「高利益」「赤字」というラベルを付けることはできません。採算は点数改定・算定間隔・施設基準の届出状況・自院の人員配置によって変わるため、必ず自院実績で算出してください。診療内容の選択は臨床上の適応と患者利益を優先し、採算分析は自院の時間・人員配置の設計に使う位置づけにとどめます。
自費の成約プロセスを分解して改善したい場合は、初診から相談・見積・成約までの自費カウンセリングKPI設計と併用すると、自費の期待売上(単価×成約率)がどこで止まっているかを追いやすくなります。限界利益率の改善要因を見る場合は、これに材料費・技工委託費・決済手数料などの変動費率の分解を加えてください。
チェア時間と人時で見る:日次損益分岐売上・必要患者数の出し方
月次の損益分岐点は、日次の供給能力に落として初めて実行計画になります。以下は診療ミックス(保険/自費構成と平均単価)が一定である前提の逆算です。
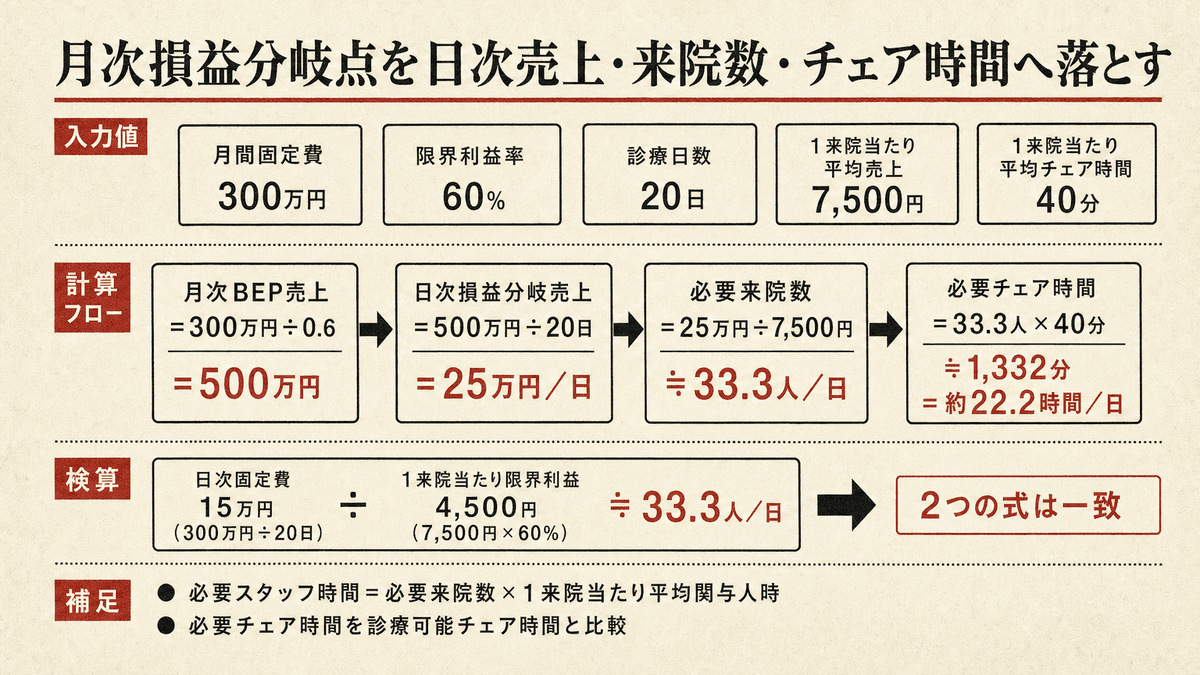
- 日次損益分岐売上(円/日) = 月間固定費 ÷ 月間限界利益率 ÷ 診療日数
- 必要来院数(人/日) = 日次損益分岐売上 ÷ 1来院当たり平均売上 ※同値の別表現:日次固定費 ÷ 1来院当たり限界利益
- 必要チェア時間 = 必要来院数 × 1来院当たり平均チェア時間
- 必要スタッフ時間 = 必要来院数 × 1来院当たり平均関与人時
数値例で単位を確認します。月間固定費300万円、限界利益率60%、診療日数20日なら、300万円÷0.6=500万円(月次BEP売上)を20日で割った25万円/日です。1来院当たり平均売上7,500円なら必要来院数は25万円÷7,500円≒33.3人/日。日次固定費15万円(300万円÷20日)を1来院当たり限界利益4,500円(7,500円×60%)で割っても33.3人/日となり、両式は一致します。1来院当たり平均チェア時間40分なら必要チェア時間は約22.2時間/日で、これを診療可能チェア時間と比較します。
チェア稼働率は「実施診療チェア時間÷診療可能チェア時間」、人時生産性は「限界利益÷総労働時間」で院内実績から算出します。自院の診療時間・並列数・休診日を反映した「診療可能チェア時間」を分母にする方が、外部平均との比較よりも意思決定には有用です。
予約枠が埋まらないのに残業が多い、枠は満杯なのに限界利益が薄い、といったズレは、月商不足の見た目が同じでも打ち手が異なります。日次売上目標を来院数・チェア時間・人時へ同時換算し、供給能力を超えていないかを毎月確認してください。年商帯別の人件費率・自費率・チェア生産性の置き方は、利益が出る歯科医院の特徴と月次ベンチマークも参考になります。
チェア稼働率・人時生産性からボトルネックを診断する4象限
同じ「損益分岐点未達」でも、制約がチェア側か人時側かで対策は変わります。次の4象限は結論ではなく仮説整理の枠組みとして使ってください。
- 高稼働×高人時生産性:効率は高いものの供給余力が小さく、能力制約が顕在化している可能性。待ち時間、予約が取れるまでの日数、残業時間を確認して増床・チェア増設や枠再設計の要否を判定し、そのうえで症例ミックスや自費比率、固定費水準の見直しを検討
- 高稼働×低人時生産性:枠は埋まっているが利益が薄い可能性。施術時間、複数列、スタッフ配置、メニュー構成の見直しを検討
- 低稼働×高人時生産性:現場効率よりも需要側に課題がある可能性。集患・リコール・時間帯別枠設計を検討
- 低稼働×低人時生産性:需要とオペの両方に課題がある可能性。採用や設備の前に、診療フローと予約ルールの是正を検討
高低の判定基準は院内で先に決めます(例:直近3か月平均のチェア稼働率・人時生産性が、自院の過去12か月中央値以上なら「高」、下回れば「低」。長期休診・機器故障・改装・大型自費の一括計上があった月は除外)。そのうえで、待ち時間、残業時間、キャンセル・無断キャンセル率、リコール応諾率、再治療件数などの品質・労務指標を確認してから打ち手を選んでください。高稼働×高人時生産性でも残業や待ち時間が積み上がっていれば供給が健全とは言えず、低稼働×高人時生産性も需要不足ではなく診療時間設定や記録漏れが原因の場合があります。
低稼働側で広告を増やす場合でも、1来院当たり限界利益が薄いと広告ROIは悪化します。集患施策の費用対効果は、SEO・MEO・紹介・リコールを90日で検証する集患ガイドのように、獲得単価だけでなく限界利益までの到達を見る設計が安全です。
なお2024年10月1日現在、全国の歯科診療所は66,378施設です(令和6年医療施設調査)。これは市場全体の背景を示す数字で、地域の競合密度や広告反応の良否を示すものではありません。稼働率改善の手段を選ぶ際は、自院診療圏の人口当たり施設数と、媒体別の獲得単価・獲得患者の限界利益を自院データで確認してください。
採用・広告・設備投資はどこまで可能か:投資余力の算定手順
投資余力は、損益上の利益だけで決めません。まず算定期間(例:今後12か月)を定め、残高と収支を分けて見積もります。
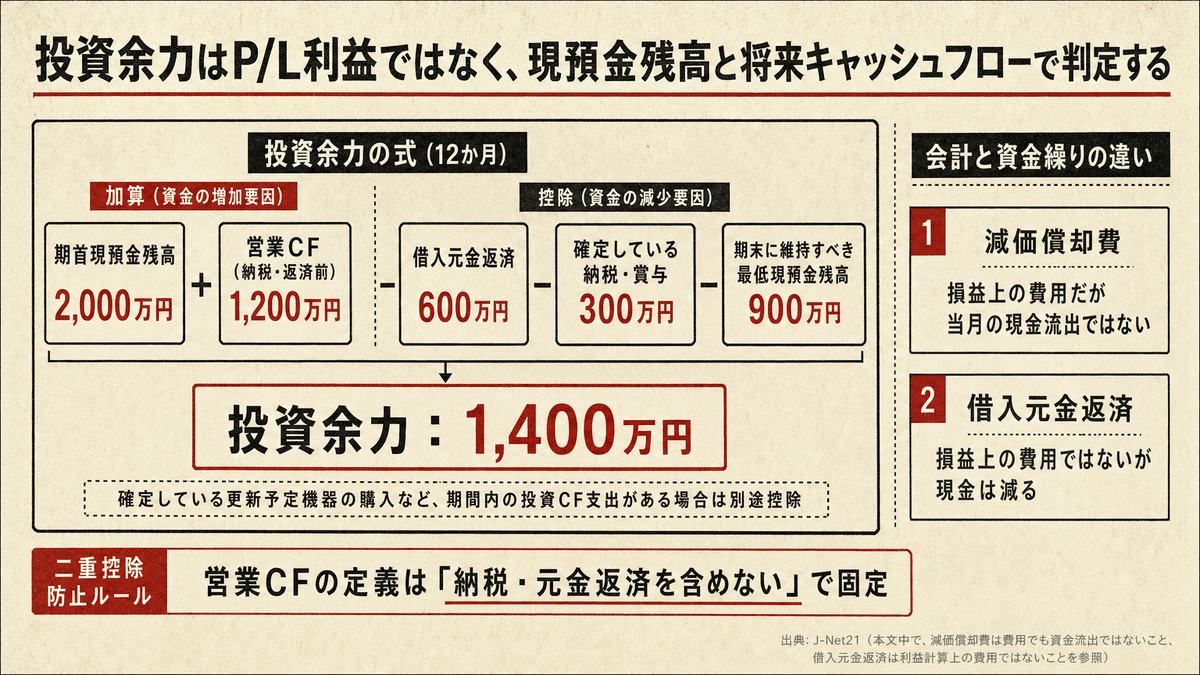
投資余力(算定期間内) = 期首現預金残高〈ストック〉 + 期間内の営業キャッシュフロー〈フロー:納税・借入元金返済を含めない定義〉 − 期間内の投資キャッシュフローのうち既に確定している支出〈フロー:更新予定機器の購入など〉 − 期間内の借入元金返済〈フロー:財務キャッシュフローの支出〉 − 期間内に確定している将来支払額〈フロー:納税・賞与・社会保険料など〉 − 期末に維持すべき最低現預金残高〈ストック〉
※期首・期末の残高(ストック)と期間内の収支(フロー)を分けて置き、営業キャッシュフローに納税・元金返済・確定済み投資支出を混ぜないことで、同じ支出を二重に控除しないようにします。
二重控除を避けるため、営業キャッシュフローは「納税・元金返済を含めない」定義に固定します。数値例:算定期間12か月、期首現預金2,000万円、営業CF(納税・返済前)1,200万円、元金返済600万円、確定している納税・賞与300万円、維持すべき最低現預金残高900万円なら、投資余力は2,000+1,200−600−300−900=1,400万円です。最低現預金残高は毎月の費用ではなく期末に残すべき残高なので、月次で繰り返し控除しません。
減価償却費は損益分岐点の固定費候補ですが、J-Net21が「減価償却費は費用であっても資金の流出ではありません」と整理するとおり、当月の現金支出ではありません。逆に借入元金返済は同サイトのとおり「利益を計算する際の「費用」とはなりません」ため、黒字でも資金が減ります。設備投資の判断では、損益計算上の減価償却額と、実際の更新支出・借入返済スケジュールを別管理してください。
数字は3層に分けて扱うと誤解が避けられます。①会計上の損益分岐点(個人立の事業主の生活費は事業費用ではないため含めない。医療法人の役員報酬の扱いは自院の会計処理を確認する)、②院長報酬・生活費相当を必要利益として上乗せした管理会計上の目標売上、③家計支出・納税・元金返済まで含む資金繰り、の3層です。
実務の算定手順は次の流れが扱いやすいです。
- 直近実績から保険/自費別限界利益率を確定する
- 会計上の固定費を月次化する(個人立は事業主の生活費を含めず、上記②の必要利益として別枠で置く)
- 日次BEP・必要チェア時間・必要人時を出し、現状能力との差分を定量化する
- 差分を埋める手段を「稼働改善/単価・ミックス改善/採用/広告/設備」に分ける
- 各手段の追加固定費・追加変動費・回収期間を、上記の投資余力式で上限チェックする
分院や大型設備を検討する場合、期末に維持すべき最低現預金残高は一律の月数目安ではなく、立ち上がり期間を織り込んだ月次資金繰り表を作成し、その期間の最大累積資金不足額に予備費を上乗せして設定します。資金繰り表には人件費・家賃だけでなく、材料費・技工委託費、借入元金返済、税・社会保険料、後述する保険診療の入金時差を必ず含めてください。税務上の役員報酬・退職金・MS法人の設計は医院形態で最適解が変わるため、確定的な判断は税理士等の専門家にご相談ください。
月次で更新する損益分岐点ダッシュボードと経営判断の実例
損益分岐点は一度計算して終わる指標ではありません。症例構成・採用・賃上げ・材料価格・広告費が変われば、固定費と限界利益率の両方が動きます。月次ダッシュボードでは、少なくとも次を同じ画面で更新します。
- 保険/自費別売上・変動費・限界利益率(配賦後区分利益は別列)
- 固定費(減価償却と現金支出を併記)
- 日次損益分岐売上・必要来院数・必要チェア時間・必要人時
- チェア稼働率・人時生産性(限界利益ベース)
- 期首現預金、営業CF、借入元金返済、納税見込み、期末に維持する最低現預金残高、投資余力
実務上の提案として、財務三表のうち「利益」と「キャッシュフロー」を分けて読む仕組みを月次に組み込むことをおすすめします。P/L上の損益差額だけでなく、入金サイトを保険・自費で分けて併記すると、月商目標と資金繰り目標のズレが早期に分かります。社保分は、電子レセプトを診療翌月の10日までに支払基金へ提出し、支払は原則各月の21日とされています(社会保険診療報酬支払基金|診療報酬の審査・支払業務の流れ、よくあるご質問)。国保分は各都道府県の国保連合会が支払日を定めており(例:兵庫県国民健康保険団体連合会|診療(調剤)報酬等の支払日等について)、自院の請求先の公表日程を確認してください。つまり保険分は診療月から入金までおおむね1.5〜2か月あり、返戻・査定分は再請求のぶんさらに後ろ倒しになります。自費は現金(即日)、カード等キャッシュレス(決済代行会社の締日・入金サイクルに依存)、デンタルローン(信販会社の入金条件に依存)で入金時期が異なるため、決済手段別に分けて記録してください。
運用の型は基本形の一例です。月初に前月実績でBEPを再計算し、週次で日次売上と稼働率を予実管理し、四半期で採用・広告・設備の上限(投資余力)を見直す。数字の定義を院内で固定し、税理士・事務長・院長が同じダッシュボードを見る状態をつくることは、月商偏重から脱するうえで有力な方法です。更新頻度や指標の粒度、担当者の分担は、医院の規模・スタッフ体制・会計処理の状況に応じて調整してください。個別の費目分類や目標設定に迷う場合は、無料の30分相談で現状の帳票の読み方から整理することもできます。
監修:石井 貴久(株式会社ARXIA 代表)
よくある質問
- Q. 歯科医院の損益分岐点売上高はどのように計算しますか?
- 基本式は「固定費÷限界利益率」です。限界利益率は「1−変動費比率」で求めます。歯科では材料費・技工委託費・外注費など診療量に連動する費目を変動費として実績から切り分け、家賃や減価償却、基幹人件費の固定部分などを固定費に置くと実用的です。
- Q. なぜ保険と自費で限界利益を分ける必要があるのですか?
- 保険と自費では材料・技工・決済手数料・担当時間が異なるためです。全体の粗い平均限界利益率だけで増収計画を立てると、実際の利益増加額を見誤ります。区分別に「売上−直接費」を出し、共通費は売上比やチェア時間比などで合理的に配賦します。
- Q. 日次の損益分岐売上と必要患者数はどう出しますか?
- 日次損益分岐売上は「月間固定費÷月間限界利益率÷診療日数」、必要患者数は「日次損益分岐売上÷患者1人当たり限界利益」です。さらに患者1人当たりの平均チェア時間・関与人時を掛け、供給能力を超えていないかを確認します。
- Q. チェア稼働率は高いのに利益が残らない場合、何を疑うべきですか?
- 高稼働×低人時生産性の象限です。枠は埋まっていても、施術時間の長さ、低採算メニューの比率、スタッフ配置、複数列の可否などが制約になっている可能性があります。集患強化より先に、症例ミックスとオペ設計の見直しを優先します。
- Q. 設備投資や採用の「余力」は利益額で判断してよいですか?
- 不十分です。減価償却は費用でも当月の現金支出ではなく、借入元金返済は通常P/L費用ではありません。現金収入−現金支出−元金返済−納税等−最低運転資金で投資余力を月次算定し、その範囲内で回収期間を評価してください。税務の詳細は専門家にご相談ください。
この記事の詳細は Bench Club 限定レポートで
保険診療の利益を最大化する実践ガイド
本資料は、歯科医院が提供する主要な保険診療メニューについて、点数・材料費・人件費から実際の利益額を詳細に計算し、一覧化したものである。スケーリングやSPT等の高利益治療から、根治や銀合金インレーなどの低利益・赤字治療まで、治療別の採算性を明示し、保険診療は儲からないという通説を検証。併せて利益を出すための工夫(複数列診療、15分枠設定、材料費削減等)を提示し、経営効率化の実践的ガイドとなっている。
Bench Club で続きを読む →参考資料
- 第25回医療経済実態調査(医療機関等調査)報告:歯科診療所(集計2)
- 第25回医療経済実態調査(医療機関等調査)報告:全体版
- 損益分岐点を使った目標売上高(J-Net21)
- 令和6年社会医療診療行為別統計の概況:歯科診療
- 令和6年医療施設(動態)調査・病院報告の概況:統計表
- 医療経済実態調査(医療機関等調査)
- 利益が出る歯科医院の特徴は?年商帯別に自院で作る人件費率・自費率・チェア生産性の月次ベンチマーク
- 歯科医院の自費カウンセリングKPI設計――初診から相談・見積・成約までを分解して改善する
- 歯科医院の集患・増患の方法は?SEO・MEO・紹介・リコールを費用対効果で選ぶ90日レビュー設計ガイド
- 保険診療の利益を最大化する実践ガイドBench Club 会員限定Bench Club で続きを読む →
- 初心者でもすぐに分かる!~歯科医師に必要なお金の教養~ — ARXIA 編集部
- 歯科医院経営改善とWeb広告最大化戦略 — ARXIA 編集部