売上はあるのに資金繰りが苦しい歯科医院の診断法――損益・返済・設備投資・運転資金を4つの月次数字で分解する
売上は順調に伸びているのに口座残高が増えない歯科医院の多くは、損益上の利益と手元キャッシュのズレを見落としています。本記事では、営業利益・減価償却費・借入返済額・現預金月商比という4つの月次数字を用いて、医院の資金繰り構造を正確に診断する手順を解説します。
問題は判断力ではなく、判断の基準になる「現在地」が数字になっていないこと。→ 経営現状分析について- ◆損益計算書の黒字と手元資金は一致せず、借入元金返済や入金サイトのズレが資金繰り悪化の主因となる。
- ◆月次の財務診断では「営業利益+減価償却費-借入元金返済額」で返済後キャッシュフローを即座に判定する。
- ◆厚労省の2024年度データでは歯科診療所の医業利益率中央値は1.7%、41.4%が赤字であり、手元現預金は月商の2〜3ヶ月分を維持するのが実務的な防衛ラインとなる。
- ◆設備投資は売上ではなく投資が生む増益キャッシュフローで回収期間(耐用年数内)を厳格に試算して判断する。
売上があるのに資金繰りが苦しくなる歯科医院の3つの原因
「レセプト件数も自費売上も順調に増えているのに、なぜか毎月の通帳残高が増えない」「賞与月や納税月に資金繰りが急激に逼迫する」といった悩みを抱える歯科院長は少なくありません。損益計算書(PL)上で黒字が出ていても手元資金が残らない背景には、歯科経営特有の構造的な要因が存在します。
売上があるのに資金繰りが苦しくなる主因は、大きく次の3つに集約されます。
- 利益とキャッシュフローのズレ:借入金の元金返済は現金の流出を伴いますが、損益計算書上の「費用」には計上されません。逆に減価償却費は費用計上されますが、その計上自体による現金流出はありません。この違いを把握していないと、帳簿上は黒字でも資金ショートを起こします(日本政策金融公庫の解説)。
- 保険診療の入金サイトによる運転資金の固定化:保険診療報酬は通常、診療月の翌月に請求し、翌々月に入金されます。「請求から約2か月」ではなく、診療月と請求月を区別する必要があります。例えば、支払基金の2026年度日程では3月診療分の支払予定日は「5月21日(木)」、神奈川県国保連の同年度日程では4月請求の受付締切日は「4月10日(金)」、支払日は「5月20日(水)」です。売上が急拡大する局面では、先に人件費や材料費の支払いが発生し、一時的な立替資金(運転資金)が膨張します。
- 利益創出力に見合わない設備投資の先行:チェア増設やCT・マイクロスコープなどの導入資金を、十分な増益見込みや返済シミュレーションなしに実行した結果、月々の返済負担がキャッシュフローを圧迫します。
厚生労働省「歯科診療所の経営状況」の2024年度MCDB欄には、医業利益率の平均値「4.1%」、中央値「1.7%」、医業利益の赤字割合「41.4%」、施設数「2,200」と記載されています。これは、個人立を含まない医療法人立の歯科診療所のうち、2023・2024年度の両年度データがある施設の集計値であり、個人立を含む全国平均とは異なります。
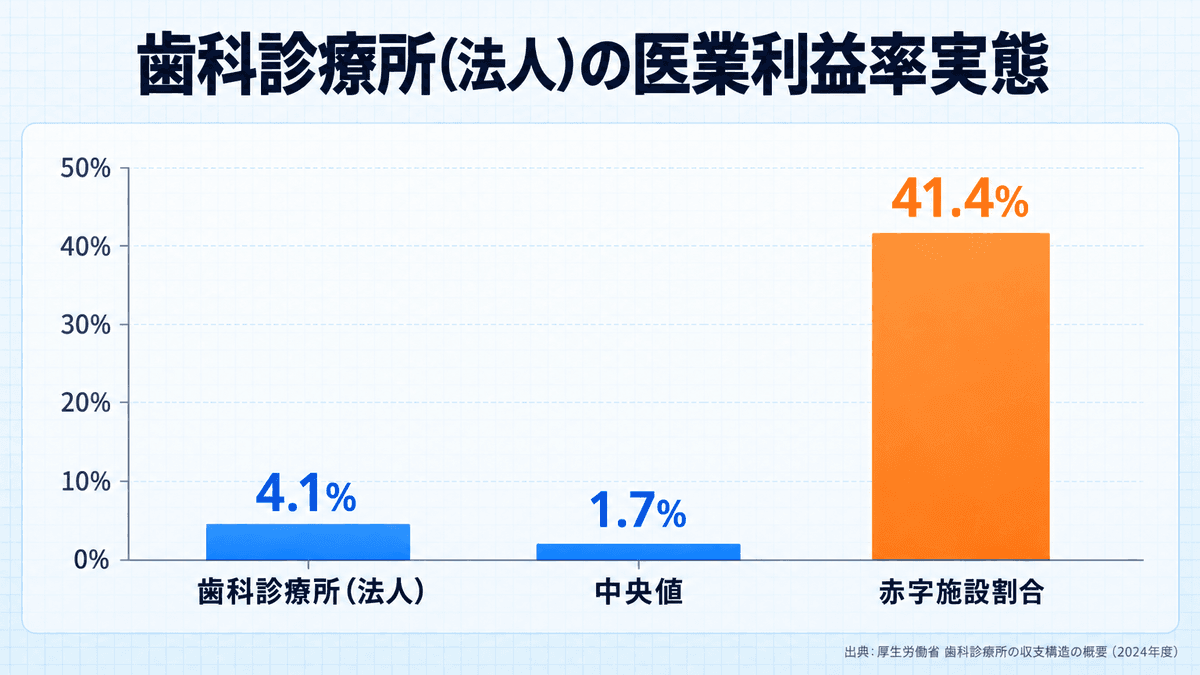
同じ対象の「歯科診療所の収支構造の概要(1施設当たり平均)」には、2024年度の医業収益「129,614」、医業利益「5,250」(いずれも千円)が掲載されています。医業利益の月額約438千円は、編集部が5,250千円÷12か月で換算した値です。ただし、利益額をそのまま返済可能な現金とはみなせず、減価償却費、運転資金の増減、税金、設備投資支出なども確認する必要があります。医院のコスト構造全体の分析については、歯医者の経営が厳しい損益構造の解説記事も参考にしてください。
月次で確認する4指標:営業利益・減価償却費・年間返済額・現預金月商比
資金繰りの悪化を防ぐためには、税理士から届く決算書を年に1回眺めるだけでは不十分です。月次の経営会議や試算表の確認において、院長自身が必ず押さえるべき「4つの財務数字」があります。
- 営業利益(医業利益):本業の歯科診療から得られた本来の稼ぐ力を示します。
- 減価償却費:設備投資の費用配分であり、その計上自体による現金支出を伴わない非資金費用です。
- 年間(または月次)元金返済額:金融機関への借入金のうち、元金として通帳から引き落とされる確定支出です。
- 現預金月商比:現在の現預金残高が、月間売上(医業収益)の何ヶ月分に相当するかを示す安全性指標です。
ARXIA編集部の調査・支援実績においても、感覚的な経営から脱却し、これら4つの基本数値を毎月定点観測している医院ほど、投資判断や採用のタイミングで迷わず、安定した財務基盤を構築できています。税理士や各コンサルタントと共通言語を持つためのダッシュボード設計については、歯科医院の経営現在地を1枚で共有するKPIダッシュボードで詳しく触れています。
返済後キャッシュフローで診断する:利益と手元資金のズレを見える化する方法
手元資金とのズレを確認する際は、借入元金の返済負担に着目します。日本政策金融公庫の解説は、「返済額が利益(+減価償却費)を上回っている場合」の資金繰りに注意を促しています。ただし、同資料は利益を営業利益とは特定していません。以下は営業利益を起点とする本記事独自の一次判定式であり、実際の現預金増減を示すものではありません。
返済後キャッシュフロー(本記事の暫定指標)= 営業利益 + 減価償却費 - 借入元金返済額
計算結果がマイナスなら、元金返済額が営業利益と減価償却費の合計を上回っています。ただし、プラスでも資金繰りが安全とは判断できません。税金・支払利息・設備投資支出・運転資金増減などを反映する前の暫定指標だからです。実際の入出金を整理した資金繰り表で確認してください。
個人立では、開設者の報酬相当額が給与費に含まれないため、生活費など事業口座から個人への資金移動も確認します。一方、医療法人の役員報酬は給与費に含まれるため、営業利益の計算で費用計上済みの額は二重に差し引かず、計上額と実際の支払額の差を調整します。これらを反映して、最終的な通帳残高の増減と照合しましょう。
現預金月商比で決める運転資金の安全ラインと資金ショートの予兆
歯科医院において手元現預金はいくら持っておくべきなのでしょうか。「現預金月商比(現預金残高 ÷ 平均月商)」を目安とし、自院の入出金予定に応じて安全ラインを設定します。
中小機構J-Net21「キャッシュポジションを高める」では、一般の中小企業の手元流動性について「最低でも月商の1〜2か月分、できれば3か月分」という目安を紹介しています。ただし、これは歯科医院の保険診療報酬の入金サイトから算出した基準ではありません。必要額は医院によって異なるため、入金予定、借入返済、賞与・納税、突発的な設備支出を資金繰り表に織り込み、自院の安全ラインを決めましょう。
注意すべきは、「赤字補填のための借入」を通常の「運転資金」と混同してしまうことです。本業の収支構造が赤字のままでは、借り入れだけで継続的な資金不足は解消できません。現預金残高が自院で設定した安全ラインを割り込みそうになった段階で、早急に費用構造や診療予約の需給バランスを見直す必要があります。予約枠の稼働効率については、予約が取れないのに売上が伸びない原因の診断法も併せて確認してください。
人件費増・チェア増設・自費強化・Web広告をどう優先するか
資金繰りの不安を解消しようとする際、「まず人を採用すべきか」「チェアを増設して患者を増やすべきか」「Web広告で自費を強化すべきか」と投資順序に悩む院長は非常に多いです。限られた資金を投じる際は、投下資本の回収期間とキャッシュフローへの影響を比較しましょう。以下は検討例であり、人員・設備・集患など、ボトルネックの所在によって優先順位は変わります。
- 既存チェアの稼働率・自費単価の向上:追加の大型投資を伴わずに、カウンセリング体制の見直しやリコール率向上で粗利の改善を図る。
- 効果測定が可能なWebマーケティングへの小規模投資:CPA(獲得単価)を検証しながら、回収見込みの立つ自費診療の集患に予算を配分する。
- 人員採用(歯科衛生士・受付):人材不足がボトルネックになっている場合に、増収見込みと固定費増を試算し、採用を検討する。
- チェア増設・大型機器導入:設備不足がボトルネックになっている場合に、増患・増収見込みと返済負担を試算し、借入または手元資金での実行を検討する。
なお、現状分析から自費診療の単価向上へと舵を切り、限られた広告費とリニューアルで売上を大きく伸ばした詳細な実例については、Bench Club メンバー限定の詳細レポートにて公開されています。
設備投資前に試算すべき3項目:初期費用・返済額・回収期間
厚生労働省「第25回医療経済実態調査」冊子362頁の「歯科診療所(集計2)」では、前年(度)の1施設当たり設備投資額は「6,203」千円、金額の伸び率は「12.3」%で、内訳は医療機器「2,264」千円、建物(建物附属設備を含む)「1,805」千円です。ここでいう前年(度)は、2025年3月末までに終了する直近の事業年(度)を指します。
設備投資を行う前に、必ず試算すべき3項目が「初期費用」「月額返済額(リース料)」「投資回収期間」です。中小機構J-Net21の採算性解説に示されている通り、回収期間は次の基本式で計算します。
投資回収期間 = 投資額 ÷ 投資によって得られる年間平均キャッシュフロー増加額
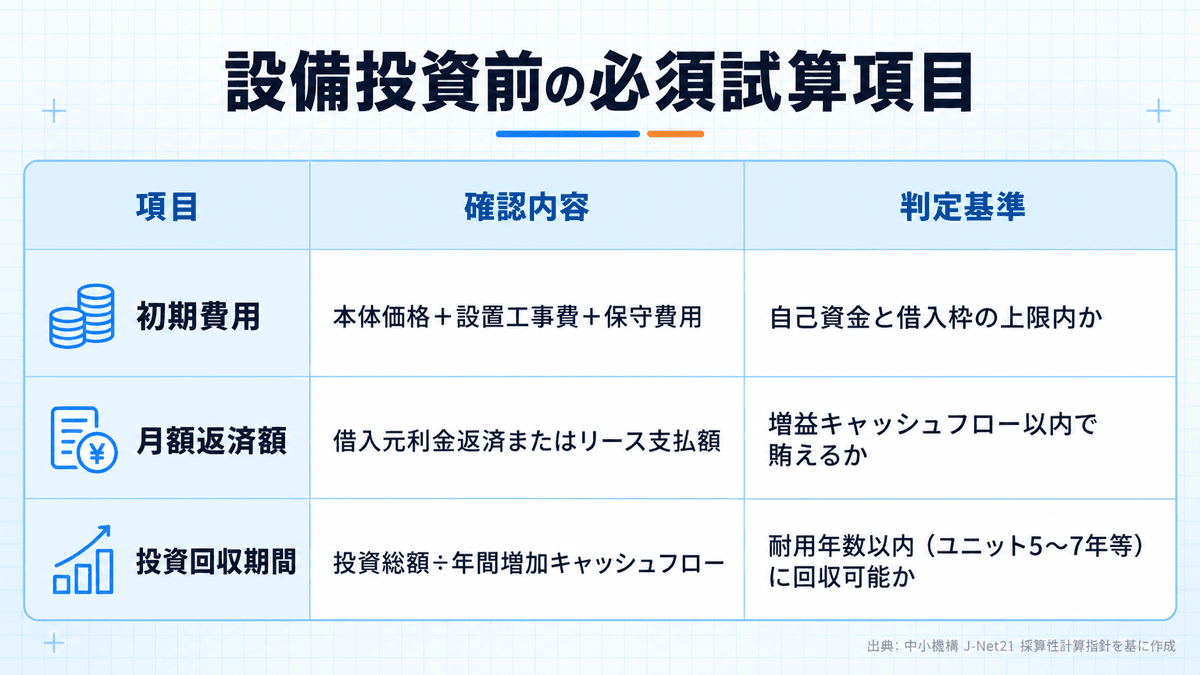
「売上が増えるから大丈夫」と考えるのではなく、「増収分から材料費や人件費などの変動費・固定費増を引いた後、月々の返済額以上の現金が確実に手元に残るか」を厳格に計算しなければなりません。長期の回収計画では、機器の陳腐化リスクも検討する必要があります。※なお、税務上の減価償却方法や節税効果の詳細は個別の状況により異なるため、必ず顧問税理士等の専門家にご相談ください。
月次資金繰り表を経営判断に使うためのチェックリスト
資金繰りの不安を減らすには、直近の実績だけでなく「将来の資金の出入り」を可視化することが重要です。中小機構J-Net21「資金繰り表を活用する」では「3〜6か月先」の資金状況の予測を勧めています。月次試算表と通帳データを突き合わせ、今後の資金状況を予測する運用を定着させましょう。
毎月の資金繰りチェックで活用できる実務確認項目は以下の通りです。
- 【 】今月の「営業利益+減価償却費」は、月次の「借入元金返済額」を上回っているか。ただし、税金等を反映する前の一次判定として扱っているか
- 【 】現預金残高は、自院の入出金予定に基づいて設定した安全ラインを維持できているか
- 【 】今後3〜6か月以内に、賞与支給・労働保険・法人税(所得税)・消費税(自費・物販等の課税売上がある課税事業者の場合)など、まとまった支出予定はないか
- 【 】自費診療の未収金や、保険請求の返戻による入金遅延は発生していないか
- 【 】予定している設備投資の返済原資は、売上ではなく、税金や運転資金増減も反映した「投資後のキャッシュフロー増加額」で賄える計画になっているか
これらの項目を毎月ルーティンとしてチェックする会議体を設けることで、資金ショートの兆候を数か月前に察知し、金融機関への事前相談や経費コントロールなどの手を打つことが可能になります。感覚的な経営を脱し、数字に基づいた財務マネジメントを仕組み化していきましょう。
よくある質問
- Q. 黒字なのに口座のお金が減り続ける場合、まず何を確認すべきですか?
- まずは「月次営業利益+減価償却費」の合計額と、金融機関への「月次借入元金返済額」を比較してください。返済額が上回っている場合、利益以上の資金が返済に消えています。また、保険診療報酬の入金サイトによる未収金増加や、賞与・納税の支払いが重なっていないかも通帳と照合して確認しましょう。
- Q. 歯科医院の手元資金(運転資金)は月商の何ヶ月分持っておくべきですか?
- 公的な一律基準はありませんが、歯科医院は保険診療報酬の入金が請求から約2か月後になるため、最低でも月商の1.5〜2ヶ月分、納税や賞与月などの資金流出を吸収するためには月商の2〜3ヶ月分の現預金を確保しておくことが実務上の安全ラインとされています。
- Q. ユニットや医療機器の設備投資に踏み切る基準は何ですか?
- 単なる増収予測ではなく、設備導入によって得られる「月間の粗利増加額」が「月額返済額(またはリース料)」を確実に上回り、法定耐用年数(ユニットであれば5〜7年程度)以内に投資額全額を回収できるキャッシュフロー計画が立っていることが判断基準となります。
この記事の詳細は Bench Club 限定レポートで
歯科医院の売上を128%アップさせた経営支援の秘密:現状分析が導く成功への道筋
多くの歯科医院が経営課題に直面する中、徹底した現状分析こそが売上大幅増の鍵となります。実例として、神奈川県の歯科医院は決算書やレセプト情報などのデータを3ヶ月かけて分析し、SWOT分析により院長の治療技術と衛生士体制を活かした「自費単価アップ戦略」に絞り込むことで、売上を8,552万円から1億1,000万円へ128%増加させました。人事・集患・経営戦略の課題は経営戦略の不備が根本原因で、この根本を解消することで連鎖的に解決可能です。さらに、スマートフォン対応とSEO対策によるホームページリニューアルと月額4万円のリスティング広告を組み合わせることで、流入数を4倍以上に増やし、新規患者獲得と高い費用対効果を実現しています。あなたの医院に最適なオーダーメイド戦略を発見したいなら、Bench Clubで成功事例の詳細な実装方法を学んでください。
Bench Club で続きを読む →参考資料
- 厚生労働省「歯科診療所の収支構造の概要(1施設当たり平均)」
- 日本政策金融公庫「『黒字なのにお金がない』のはなぜ?決算書の利益と通帳の預金残高がズレる4つの理由」
- 中小機構「小規模事業者支援のための業務の手引き 第6章 財務・資金繰り」
- 厚生労働省「第25回医療経済実態調査(医療機関等調査)報告」
- 中小機構 J-Net21「設備投資計画における採算性の計算方法について教えてください。」
- 中小機構 J-Net21「資金繰り表を活用する」
- 歯医者の経営が厳しいのはなぜ?2024年度実績から物価・人件費・技工費を損益構造で分解し改善の優先順位を決める
- 税理士・Web会社・採用支援の提案が噛み合わない理由――歯科医院の「経営現在地」を1枚で共有するKPIダッシュボード
- 予約が取れないのに売上が伸びない歯科医院の診断法――新患・再来・キャンセル・チェア別稼働で予約需給を分解する
- 歯科医院の売上を128%アップさせた経営支援の秘密:現状分析が導く成功への道筋Bench Club 会員限定Bench Club で続きを読む →