歯科医院 院長の手取りはいくら?利益・借入返済・税・労働時間から「手残り」を数字で分解する
歯科医院の損益差額は院長の手取りではありません。個人立では院長報酬が費用に入らず、そこから元本返済・税・社会保険・設備更新をまかないます。この記事では公的調査の読み方と仮定値のモデル試算で、手残り・実質時給・投資余力の測り方を整理します。
問題は判断力ではなく、判断の基準になる「現在地」が数字になっていないこと。→ 経営現状分析について- ◆個人立の損益差額(令和6年度27.6%)には院長報酬が含まれず、院長の手取りとは別物。医療法人の5.5%とは定義が異なる
- ◆手残りは「損益差額+減価償却費−元本返済−税・社会保険−共済−設備更新の留保」で考える
- ◆仮定値のモデルでは、損益差額1,500万円のうち手残りは約466万円(約3割)、実質時給は約1,940円
- ◆平均値ではなく中央値・最頻階級で自院の位置を確認し、投資余力は返済後のフリーキャッシュフローで測る
- ◆続ける・投資する・譲るの判断は、現在地の数値化(手残り・時給・更新費)から始める
歯科医院の「利益」と院長の「手取り」はなぜ一致しないのか
結論から言うと、決算書の利益をそのまま院長の手取りと考えると、手元資金を見誤ります。個人立の歯科医院では、利益にあたる「損益差額」から元本返済・税・社会保険・設備更新をまかない、残りが生活費に回せる額になるためです。
第25回医療経済実態調査(令和6年度)について、中医協に提出された健康保険組合連合会(支払側)の見解資料では、歯科診療所の損益差額率を個人27.6%、医療法人5.5%の黒字としています(健康保険組合連合会「第25回医療経済実態調査の結果に対する見解」(中医協総-5-1))。ただし、これは当事者の見解資料に載った数値です。正確な値は、第25回医療経済実態調査(医療機関等調査)報告(e-Stat)の原本でご確認ください。個人のほうが大幅に高く見えますが、両者は同じ物差しではありません。
個人立の損益差額には、開設者(院長)の報酬が費用として含まれていません。第25回医療経済実態調査の概要は、「開設者(院長等)の報酬に相当する部分が、費用に計上されていないこと等から」個人立の損益率が数値上高く出ると説明しています。全国保険医団体連合会(保団連)も、この損益差額には院長報酬と設備投資などに充てる内部資金が含まれると整理しています。一方、医療法人では院長の給与が費用として計上されています。
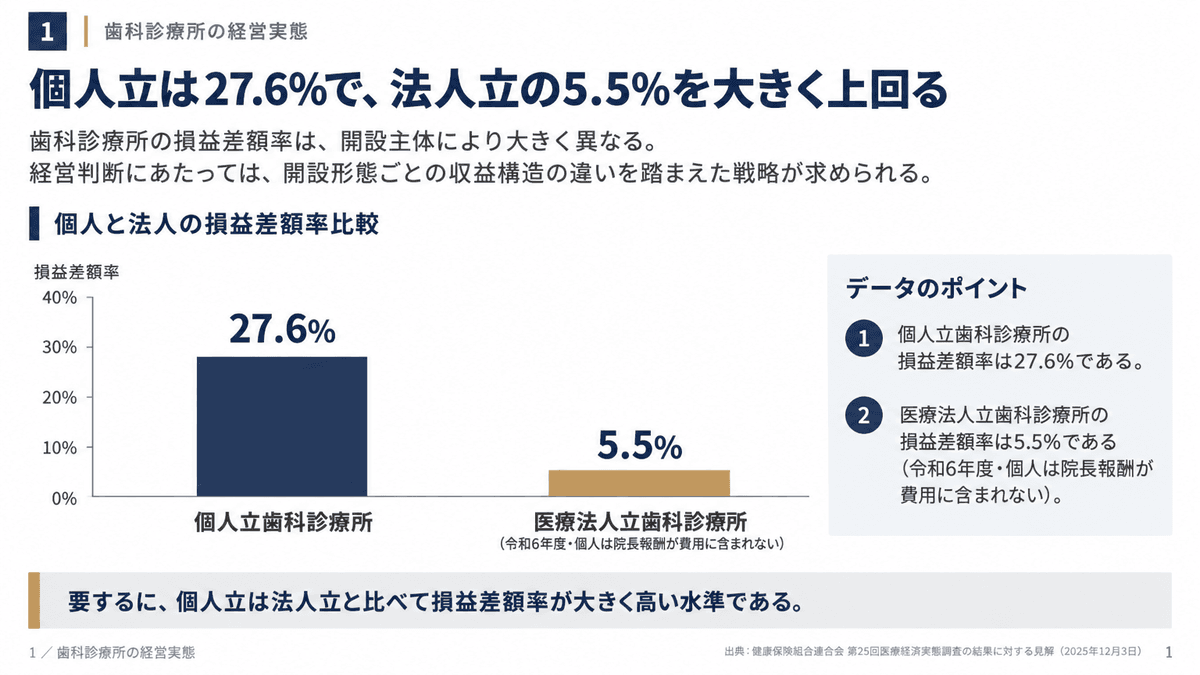
この数字の評価も立場で割れています。健保連(支払側)の見解資料は、歯科診療所の個人27.6%・法人5.5%の黒字について、保険薬局とあわせて「概ね堅調である」と評価しています。保団連(診療側)は、物価・人件費の上昇で医業収入の回復が相殺されると指摘しています。業界全体の数字をどちらで読むかより、自院の数字で手残りを計算するほうが判断に役立ちます。
背景には厳しい環境もあります。帝国データバンクによれば、医療機関(病院・診療所・歯科医院)の2025年の倒産は66件、休廃業・解散は823件で、いずれも過去最多でした(医療機関の倒産・休廃業解散動向調査(2025年))。
院長の手残りを分解する4つの数字:営業利益・元本返済・税・社会保険と役員報酬
手残りは、次の4つの数字を順に並べると見えてきます。
- 営業利益(個人立では損益差額):院長報酬を引く前の、医院に残る利益です。厳密には、損益差額は医療経済実態調査上の概念(医業・介護収益から費用を差し引いたもの)で、会計上の営業利益とは定義が異なります。本記事では営業利益に相当するものとして損益差額を用います。
- 元本返済:借入の元本返済は費用ではなく、利益の中から現金で払います。一方、減価償却費は費用ですが現金は出ていきません。利益が同じでも、借入の多い医院ほど手残りは小さくなります。
- 税:個人立なら、事業から生じる所得は事業所得(国税庁)として所得税の対象になります。医療法人の場合は、法人への課税と院長個人への課税を分けて考える必要があります。具体的な扱いは税理士にご確認ください。
- 社会保険と役員報酬:個人立の院長は、国民健康保険(歯科医師国保を含む)や国民年金に加入するケースが多いとされます。医療法人では、法人から労務の対償として報酬を受ける役員も被保険者となる扱いです(厚生労働省 通知)。役員報酬の設定は、社会保険料や税にも影響しうるため、あわせて検討します。
退職金の積立を試算に入れるなら、小規模企業共済も候補です。掛金は月1,000円〜7万円(年間最大84万円)で、500円単位で設定できます(中小機構 小規模企業共済の掛金)。掛金は所得控除の対象になるため、手残りの試算では「現金は出るが退職金として積み上がる支出」として別枠にすると整理しやすくなります。
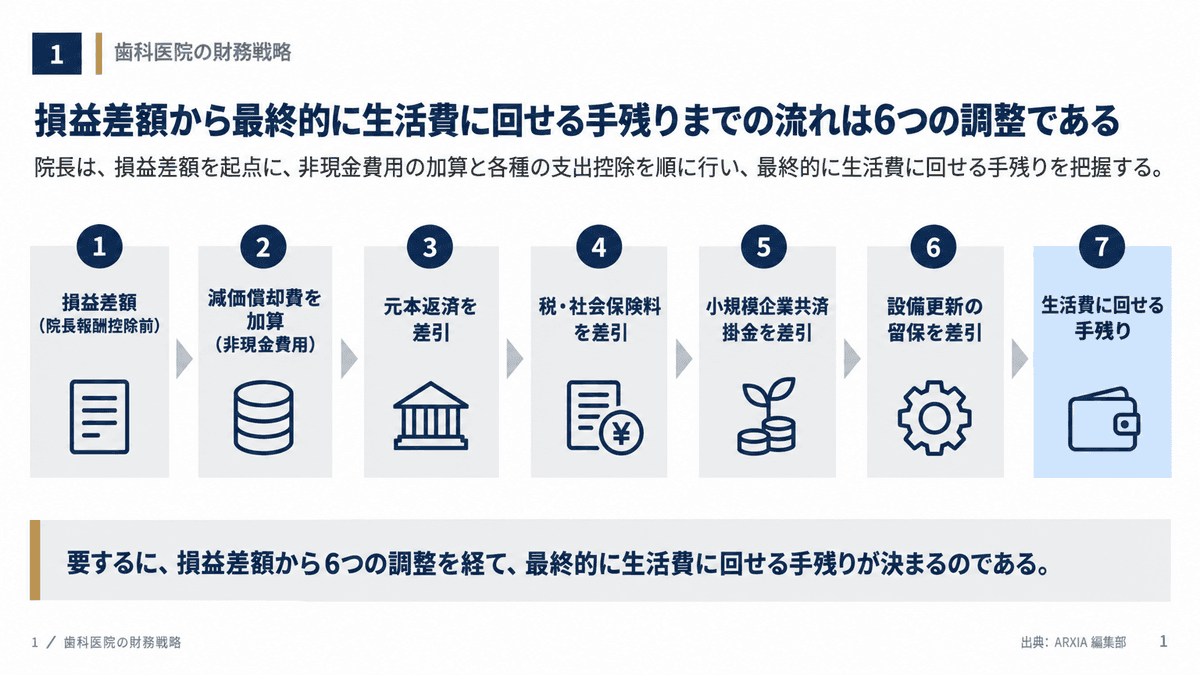
税や社会保険料は、家族構成・各種控除・開業形態で大きく変わります。具体的な金額や節税策は、必ず顧問税理士などの専門家にご相談ください。
モデルケースで試算:年商1億円・利益率15%の医院で手元に残る額
ここでは個人立の医院を想定し、年商1億円、院長報酬を引く前の損益差額率を15%と仮定します。率は個人立の平均27.6%より低く置いていますが、損益差額の絶対額は1,500万円です。これは個人立の損益差額の中央値(第24回916万円、第25回1,023.5万円。いずれも保団連談話による。後述)を上回るため、分布では中央値より上の医院を想定した試算です。保守的な試算ではない点にご注意ください。なお、元本返済額と減価償却費の標準的な水準は、今回一次ソースで確認できていません。以下はすべて説明用の仮定値で、実際の数字や平均値ではありません。
- 年商:10,000万円(仮定)
- 損益差額(15%):1,500万円(仮定)
- 減価償却費の加算:+300万円(仮定。現金が出ない費用のため戻す)
- 元本返済:−500万円(仮定。既存借入で取得した設備・内装の分)
- 所得税・住民税・国保・国民年金の合計:−450万〜600万円(損益差額の30〜40%と幅で置いた仮定。共済掛金の所得控除による税の減少もこの幅に含めて単純化しています。実際の額は課税所得・各種控除・国保の保険料上限(自治体や国保組合で異なる)で変わります)
- 小規模企業共済の掛金:−84万円(年間上限額。退職金として積み上がる)
- 設備更新の留保:−300万円(減価償却費と同額を貯めると仮定。返済中の借入とは別の、返済が済んだ設備や次回更新分の積立と、対象が別であることを前提にしています)
上記の仮定で計算すると、1,500+300−500−(450〜600)−84−300=約316万〜466万円です。この仮定のもとでは、損益差額1,500万円のうち生活費に回せるのは約2〜3割になります。なお、借入で取得した設備をまだ返済している期間に、その同じ設備の更新分まで留保すると、同じコストを二重に負担する計算になります。その場合は、その設備分の留保を減らして考えてください。
感度も確認しておきましょう(いずれも同じ仮定での単純計算です)。元本返済が800万円なら、手残りは約16万〜166万円に減ります。共済を使わなければ掛金84万円の支出はなくなりますが、所得控除がなくなる分だけ税が増えるため、手残りの増加は84万円より小さくなります。その分、退職金の原資も減ります。同じ「利益1,500万円」でも、借入の重さと貯め方で手残りは大きく動きます。
時給換算で見る院長の稼働:診療時間・管理業務・待機時間を含めた実質報酬
手残りは、働いた時間で割ってはじめて意味を持ちます。歯科診療所の院長の週あたり労働時間について、公的統計の一次ソースは今回確認できていません。そのためここでも、仮定値で考えます。
- 診療:週35時間
- 管理業務(採用面談、経理、発注、数字の確認):週8時間
- 待機・その他(急患対応、研修、スタッフ面談など):週7時間
合計は週50時間で、年48週とすると年2,400時間です(いずれも仮定)。分子の取り方で時給は大きく変わるため、2つのベースを併記します(いずれも仮定に基づく単純計算)。
- 手残りベース:前章の約316万〜466万円で割ると、約1,320〜1,940円。元本返済(借入の減少=資産の純増)、共済掛金(退職金の積立)、設備更新の留保(将来投資)をすべて差し引いた、今すぐ生活費に使える現金だけの値です。院長の稼ぎそのものを示すものではありません。
- 可処分ベース:損益差額1,500万円から税・社会保険料(450万〜600万円)だけを引いた約900万〜1,050万円で割ると、約3,750〜4,375円。積立性の支出を含めた、院長の稼ぎに近い値です。
参考までに、税引き前の損益差額1,500万円で割ると約6,250円です。手残りベースと可処分ベースの差が、「利益は出ているのに余裕がない」という感覚の一因になっている可能性があります。
見直す余地は労働時間にもあります。自院の実測が先です。まず4週間、診療・管理・待機を分けて記録してください。管理業務と待機時間が思ったより長ければ、委任や予約枠の再設計で改善できる余地があります。
投資余力の測り方:設備更新費・減価償却・返済後フリーキャッシュフロー
投資余力は、「損益差額+減価償却費−元本返済−税・社会保険料−設備更新の留保−院長の生活費」で測ります。先ほどの仮定では手残りが約316万〜466万円です。生活費・教育費などが年400万円とさらに仮定すると、計算上は約84万円の不足から約66万円の余力までの幅となり、追加投資や繰上返済に回せる余地はほとんどありません。
設備更新の備えは、とくに重要です。帝国データバンクは、マイナ保険証対応など電子化に伴う設備投資が、高齢の院長の廃業要因の一つとみられると報告しています(「歯科医院」の倒産・休廃業解散動向(2024年1-10月))。更新費が突発的に来る前に、5年分の更新計画を作っておくと判断を誤りにくくなります。
新しい設備や診療メニューへの投資は、「投資額÷年間の増加利益」で回収期間を見ます。進め方の例は、口腔機能管理の採算を試算する記事で、研修費用や対象患者数から回収月数を出す形で紹介しています。費用構成(給与費・歯科材料費・減価償却費など)は、第25回医療経済実態調査の概要の原本で自院と比べてください。
院長報酬の適正水準を判断する3つの指標と見直しの手順
適正水準に唯一の正解はありません。次の3つの指標を並べて判断します。
- 指標1:返済後フリーキャッシュフロー。設備更新の留保を確保したうえで、プラスを保てているかを見ます。
- 指標2:実質時給。手残りベースと可処分ベースの両方を実労働時間で割り、自分が許容できる水準を決めます。
- 指標3:業界内での位置。平均値ではなく、分布のどこにいるかを見ます。
指標3の見方には注意が必要です。個人立歯科診療所の損益差額は、第24回調査(令和4年度)で平均1,223万円、中央値916万円でした(保団連 第24回医療経済実態調査について(歯科談話)2023年12月6日)。平均が中央値を大きく上回り、平均値だけを見ると自院を実態より良く見積もりかねません。
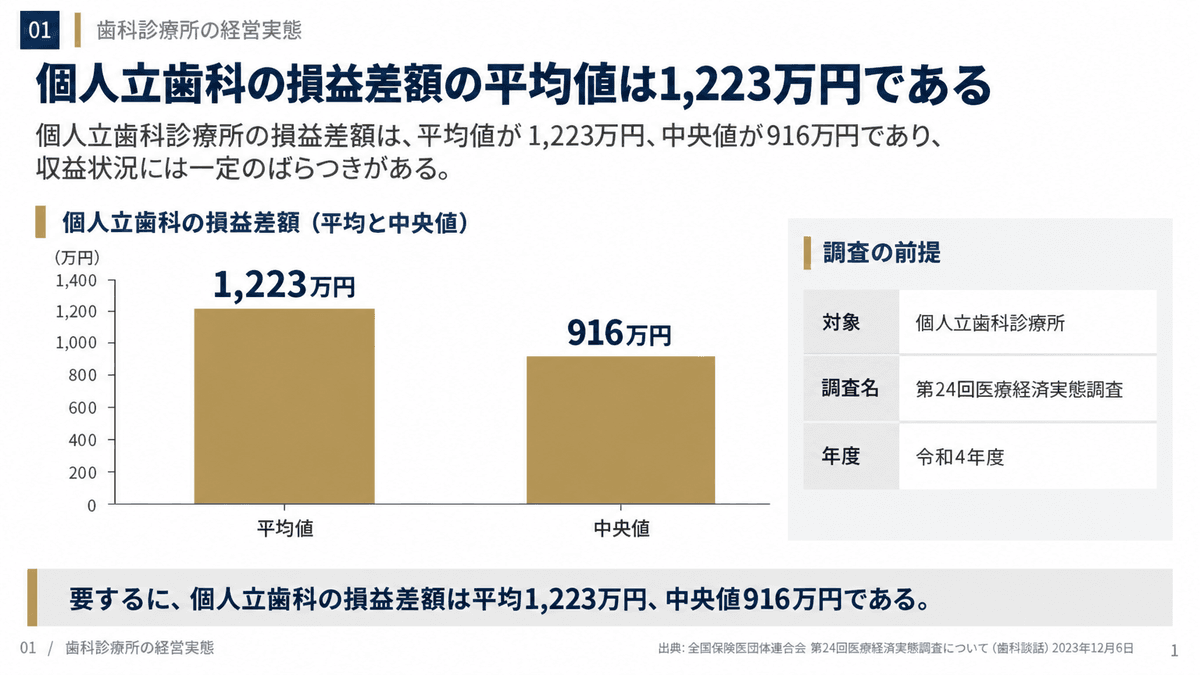
最新の第25回について、保団連 歯科談話(2025年12月5日)は、個人立の損益差額(令和6年度)を平均1,408.7万円、中央値1,023.5万円としています。最頻階級は「500万円以上〜750万円未満」(46施設)で、損益差額が750万円未満の診療所が40%を占めるとしています。また、法人立の33.6%が赤字だとしています。正確な値は、上記のe-Statの報告書原本でご確認ください。
見直しの手順は次のとおりです。
- 過去3期の損益差額・減価償却費・元本返済・税・社会保険料を1枚に並べる。
- 4週間の労働時間を記録して、実質時給を出す。
- 5年分の設備更新計画を作り、年間の留保額を決める。
- 生活費の目標額から、必要な手残りと報酬水準を逆算する。
- 医療法人の役員報酬やMS法人を絡める場合は、税理士と制度面の確認をする。
こうした比較は、定義をそろえないとずれます(院長報酬の有無、技工料の扱い、常勤換算など)。Bench Club メンバー限定の詳細レポートでは、公的統計と民間指標を定義をそろえて比較する考え方を整理しています。第25回医療経済実態調査の損益率の推移、費用構成、先行指標と結果指標を階層化したKPI体系を、院長報酬の有無などの定義に注意しながらまとめた資料です。
続ける・投資する・譲る:現在地を診断してから打ち手を決めるチェックリスト
最後に、現在地の確認です。帝国データバンクの集計では、歯科医院の休廃業・解散は2026年1-9月で120件(前年同期106件)、倒産は23件で、合計143件は同期間で過去最多でした。背景には、競争激化による利益圧迫、人件費・歯科材料の高騰、院長の高齢化と後継者不足があります(「歯医者」の倒産・休廃業解散動向(2026年1-9月))。
次のチェックで、方向性を整理してください。
- 続ける:返済後フリーキャッシュフローがプラスで、設備更新の留保もできている。実質時給にも納得している。
- 投資する:回収期間を試算でき、手残りと留保を削らずに実行できる。投資の前に自院の強みを数字で棚卸ししておくと、投資先を絞りやすくなります。
- 譲る:更新費や後継者の見通しに不安があり、院長への依存度も高い。まず事業承継準備の現在地診断で、アクティブ患者数・院長依存度・人件費率・設備更新費を数値で確認してください。
どれにも当てはまらない場合は、数字が整理できていないサインです。その場合は、まず損益差額から手残りまでの流れを自院の数字で書き出してみてください。自院の数字の整理に迷う場合は、無料の30分相談もご利用いただけます。なお、税務・法務の確定的な判断は、税理士など専門家にご確認ください。
よくある質問
- Q. 歯科医院の損益差額は、そのまま院長の年収と考えてよいですか?
- いいえ。個人立の損益差額には院長報酬が費用として含まれていません。ここから元本返済・税・社会保険料・設備更新の原資をまかなうため、生活費に回せる額は損益差額より小さくなります。
- Q. 個人立の27.6%と医療法人の5.5%は、そのまま比較できますか?
- 比較できません。個人立は院長報酬を費用に含まず、医療法人は院長の給与を費用に計上しています。定義がそろっていないため、自院の数字を同じ基準に直したうえで見る必要があります。
- Q. モデルケースの手残り466万円は実際の相場ですか?
- いいえ。年商・利益率・元本返済・減価償却費・税率などはすべて仮定値で、公的な標準値ではありません。自院の決算書と返済予定表の数字に置き換えて試算してください。
- Q. 小規模企業共済は手残りの試算にどう入れればよいですか?
- 掛金は月1,000円〜7万円(年間最大84万円)で、退職金の積立と所得控除の両面があります。現金は出ていくため、試算では支出として別枠にし、節税額の詳細は税理士に確認してください。
この記事の詳細は Bench Club 限定レポートで
歯科医院 経営ベンチマーク 〜 公的統計・MCDB・民間指標の総合分析と KPI 体系〜
第25回医療経済実態調査や厚労省データ、民間指標をもとに、歯科医院の損益率の推移・費用構成・KPI体系を整理した資料。院長報酬の有無など定義をそろえて比較する考え方を解説している。
Bench Club で続きを読む →参考資料
- 第25回医療経済実態調査の結果に対する見解(健康保険組合連合会)
- 第24回医療経済実態調査(医療機関等調査)報告(中医協)
- 【歯科談話】医業収入回復も物価、人件費の上昇で相殺…~第25回医療経済実態調査について~(全国保険医団体連合会)
- 第24回医療経済実態調査について(歯科談話)(全国保険医団体連合会)
- 第25回医療経済実態調査の概要(中医協)
- 医療機関の倒産・休廃業解散動向調査(2025年)(帝国データバンク)
- 「歯医者」の倒産・休廃業解散動向(2026年1-9月)(帝国データバンク)
- 「歯科医院」の倒産・休廃業解散動向(2024年1-10月)(帝国データバンク)
- 小規模企業共済の掛金(中小機構)
- 口腔機能管理の採算を試算する――研修費用・DH実施枠・対象患者数から回収月数を見る
- 歯科医院の「強み」を数字で言えますか?AI検索や紹介で選ばれる前に行う自院データ棚卸し
- 歯科医院の事業承継準備は「現在地」の数値化から
- 歯科医院 経営ベンチマーク 〜 公的統計・MCDB・民間指標の総合分析と KPI 体系〜Bench Club 会員限定Bench Club で続きを読む →