歯科医院の着地見込みは10月に出す|売上・利益・納税・賞与資金の4つの数字で年内の現在地を診断
年末の賞与や設備投資を決める前に、10月末までの実績へ残り2か月の見込みを足した「年内着地見込み」を作ると、判断のズレを減らせます。売上・営業利益・借入返済後の資金・納税と賞与の資金余力の4つを一覧にし、そこから賞与と設備投資の上限を逆算する手順を整理します。
問題は判断力ではなく、判断の基準になる「現在地」が数字になっていないこと。→ 経営現状分析について- ◆着地見込みは「10月末までの実績+残り2か月の見込み」で作り、賞与・設備投資・決算対策を決める前の現在地にする
- ◆見る数字は4つ:年間売上、営業利益、借入返済後の資金、納税と賞与の資金余力。元金返済と納税は利益に出ないため、別に置く
- ◆人件費は費用の49.1%を占め、令和6年度は給与費が+3.3%と収益(+2.5%)より伸びた。残り2か月の見込みでも売上と別枠で置く
- ◆賞与と投資の上限は、納税と運転資金を先に引いた残りから逆算する。役員賞与や共済の扱いは、早めに税理士へ確認する
年末の賞与や設備投資を決める前に、10月末までの実績へ残り2か月の見込みを足して「年内着地見込み」を出しておくと、判断のズレを減らしやすくなります。この記事では、売上・営業利益・借入返済後の資金・納税と賞与の資金余力という4つの数字を一覧にする手順と、そこから賞与・設備投資の上限を逆算する考え方を解説します。なお、本文は12月決算(個人事業は暦年)を前提にしています。決算月が異なる場合は読み替えてください。
10月に着地見込みを出す理由:賞与・設備投資・決算対策を感覚で決めるリスク
10月は、冬季賞与の水準、設備投資の発注、決算対策について、まだ選択肢が比較的多く残っている時期です。決算対策には12月でも打てるものがありますが、早めに検討するほど選べる手が残りやすくなります。予定納税の対象となる個人事業では、11月に第2期の納期が来ます。年末にかけては賞与の支給、機器の納入、リースの開始が重なりやすい時期です。ここで「去年と同じくらい」という感覚で決めると、年明けの納税時期に資金が足りなくなるおそれがあります。
また、業界の平均値だけで自院を判断するのは危険です。全国保険医団体連合会(保団連)が第25回医療経済実態調査の結果をもとにまとめたところでは、令和6年度の個人立歯科診療所の損益差額は平均1,408.7万円、中央値1,023.5万円で、平均と中央値に開きがあります(全国保険医団体連合会「【歯科談話】第25回医療経済実態調査について」)。これらは団体がまとめた数値です。正確な値は、中医協の調査報告の本体(中央社会保険医療協議会「第25回医療経済実態調査(医療機関等調査)報告-令和7年実施-」(e-Stat掲載))でご確認ください。平均は上位の医院に引き上げられているため、判断の基準は自院の実績に置くのが現実的です。
さらに、令和6年度の歯科診療所の平均損益差額率は個人立が27.6%、医療法人が5.5%という数字にも注意が必要です(中医協「第25回医療経済実態調査」関連資料(厚生労働省サイト掲載))。個人立の損益差額には、院長の報酬に相当する部分、設備投資に回す内部資金、税金の原資が含まれます。損益差額の全額が、賞与や投資に使える手元利益になるわけではありません。院長の手取りの分解は、歯科医院 院長の手取りはいくら?利益・借入返済・税・労働時間から「手残り」を数字で分解するもあわせてご覧ください。
着地見込みの作り方:10月末までの実績に残り2か月の見込みを足す
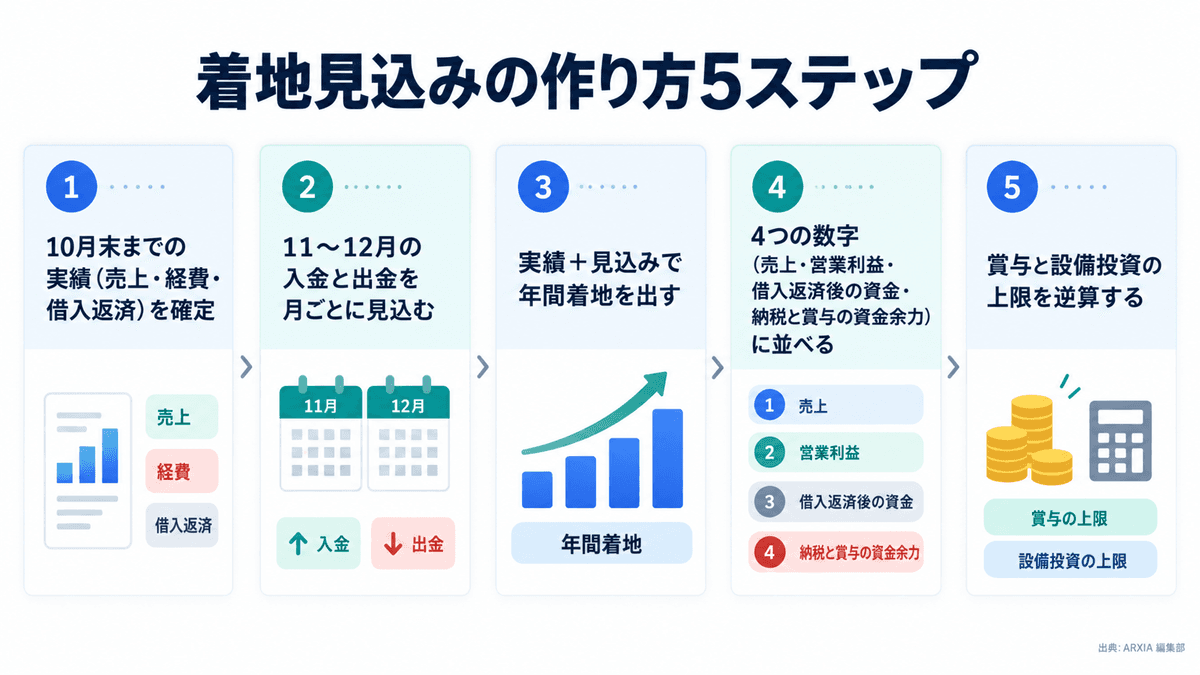
着地見込みの基本式は「確定した月までの実績+残りの月の見込み=年間着地」です。難しい予測モデルは要りません。確定している実績と、これから入る額・出る額を月ごとに分けて置くだけです。10月の月次試算表は11月にならないと締まらないことが多いため、作る時期で実績と見込みの範囲を分けます。
- 11月初旬に作る場合:1月〜10月の実績+11〜12月(2か月)の見込み
- 10月中に作る場合:1月〜9月の実績+10〜12月(3か月)の見込み(10月分は暫定値で置き、試算表が締まったら実績に差し替える)
以下では、11月初旬に作る「残り2か月」の形を基本として説明します。10月中に作る場合は、10月分も見込みとして同じ考え方で置いてください。
ここで見落としやすいのが、売上と入金のタイミングのずれです。社会保険診療報酬支払基金によると、医療機関はレセプトを診療翌月の10日までに提出し、医療費は診療した月の翌々月の原則21日までに振り込まれます(社会保険診療報酬支払基金「診療報酬の審査・支払業務の流れ」)。つまり、10月末時点の「売上」と「現預金」は別物です。11〜12月に入る保険診療のお金は、主に9〜10月の診療分だと考えて見込みを置きます。
4つの数字を一覧にする:売上・営業利益・借入返済後の資金・納税と賞与の資金余力
着地見込みは、次の4つの数字に絞って一枚に並べます。数字が多すぎると判断が止まりやすいためです。一般的な月次試算表から読み取りやすいのは①②で、③④は院長自身が組み立てることが多いでしょう(資金繰り表まで用意してくれる税理士もいます)。
- ①年間売上の着地:保険診療・自費診療・その他に分けて、実績と残り2か月の見込みを足します。
- ②営業利益の着地:人件費、材料費、技工料、家賃、減価償却費などの主な費用と、その他の経費を引いた後の利益です。個人事業の場合、営業利益には院長の取り分に相当する部分が含まれるのが一般的です。医療法人と比べる場合や前年と比べる場合は、この違いを揃えて見てください(扱いの詳細は顧問税理士にご確認ください)。
- ③借入返済後の資金:簡易的には、営業利益に減価償却費を足し、借入の元金返済を引いた額です。ただし実際の手元資金を見るには、さらに支払利息、年内(12月末まで)に支払った・支払う税金(予定納税、中間納付など)、個人事業の場合は院長の生活費(事業主貸)を差し引く必要があります。元金返済は費用にならないため(国税庁 確定申告の手引き)、利益が出ていても手元に残らない原因になります。
- ④納税と賞与の資金余力:年末の現預金見込みから、年明け以降に納付予定の税金(確定申告分など。③で差し引いた年内納付分は除く)、賞与(社会保険料を含む)、最低限確保したい運転資金を引いた額です。
運転資金の下限は、院の方針で決めます。決まった基準はありませんが、人件費と家賃の数か月分を一つの目安に置き、借入の状況や今後の投資計画に応じて調整するのが編集部の考え方です。④がマイナスなら、賞与や投資の前に、資金の組み替えや支払時期の調整を検討します。数値による現在地の診断の考え方は、歯科医院の事業承継準備は「現在地」の数値化からでも、人件費率や設備更新費の視点で整理しています。
残り2か月の見込みを置くコツ:保険診療・自費・技工料・人件費の季節変動
残り2か月の見込みは、前年の11月・12月の実績を土台にして、今年変わった点だけを調整するのが外れにくい方法の一つです。次の4つの費目は分けて見込むと、精度が上がりやすくなります。
- 保険診療:年末は診療日数が減ります。過去2〜3年の11月・12月について、診療日数と1日あたりの収入を比べ、今年のカレンダーに当てはめます。
- 自費診療:年内に契約や前払いが集中する医院もあれば、そうでない医院もあります。傾向は医院ごとに違うため、成約済みの案件と確度の高い相談だけを積み上げます。「これくらい入るだろう」という期待値は入れません。なお、前払いは入金した時点で資金(③④)には入りますが、売上(①②)に計上する時期は前受金として処理されて別になる場合があります。両者を分けて置き、計上方法は顧問税理士に確認してください。
- 技工料:支払いは、納品や請求の締めより後になります。11月に納品された分が12月に支払いになるのか、翌年になるのかを、請求の締め日で確認します。
- 人件費:残り2か月で変わりやすい費目です。賞与、社会保険料、昇給の有無を、売上とは別枠で見込みます。
人件費を別枠にするのは、冬季賞与とそれにかかる社会保険料の支払いが年末に集中し、その額が売上の増減とは関係なく院の判断で決まるためです。売上の見込みに比例させて置くと、年末の支出を過小に見積もりやすくなります。自院の冬季賞与や社会保険料の額を具体的に置いて、着地への影響を確かめることが大切です。業界全体の損益の状況は、冒頭の節で紹介した調査結果を参照してください。
着地見込みから賞与と設備投資の上限を逆算する
逆算は、先に払うものから順に引いていきます。「いくら出せるか」ではなく、「出した後に何か月耐えられるか」で見るのがコツです。納税の時期は個人と法人で異なるため、まず並べて確認します。
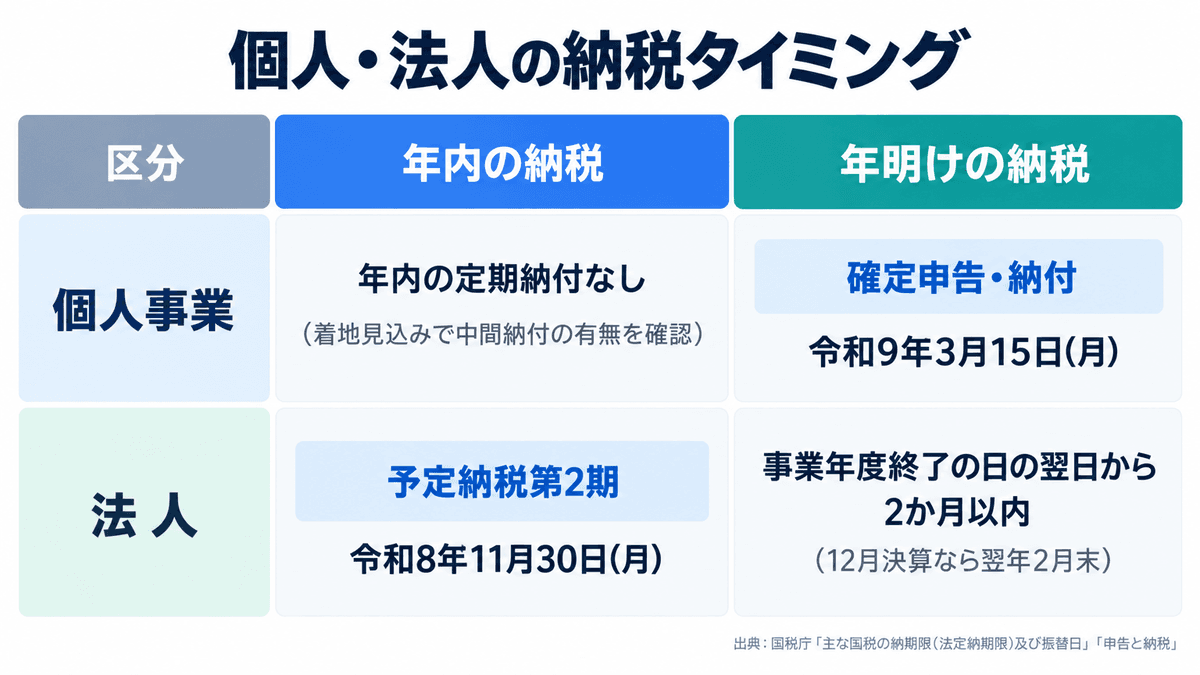
個人事業の所得税は、予定納税の対象となる場合は11月に第2期の納期があり、確定申告・納付の期限は翌年3月中旬です。予定納税は全員が対象ではなく、対象者には税務署から通知が届きます(国税庁 タックスアンサー No.2040)。その年の正確な日付と対象条件は、国税庁の掲載ページで必ず確認してください(国税庁「申告と納税」、国税庁「主な国税の納期限(法定納期限)及び振替日」)。法人税は、事業年度終了の日の翌日から2か月以内が確定申告・納付の期限です(国税庁「法人税の確定申告」)。12月決算なら翌年2月末にあたり(期限が土日祝日の場合は翌日)、賞与資金とは別に納税資金を確保しておく必要があります。なお、上の表は所得税・法人税に絞っています。ほかの税目も、院の状況によっては年末年始の支払いと重なる場合があります。自院に該当する税目と納期は顧問税理士と確認し、納税予定額に含めてください。
逆算の手順は次のとおりです。
- 年末の現預金見込みを出す(4つの数字の③の延長。年内に納付した税金はここで差し引き済み)。
- そこから年明け以降に納付予定の税額(③で差し引いた年内納付分は除く)と、年明けの借入返済を引く。
- 最低限確保したい運転資金(人件費+家賃の数か月分)を引く。
- 残った額を、賞与と設備投資の頭金に配分する。
ここで注意したいのが役員賞与です。役員賞与は、事前確定届出給与として届け出て、届出どおりに支給した場合に損金に算入できます。届出には期限があり、原則として株主総会等の決議の日などを起点とする期限と、会計期間開始の日から4か月を経過する日のいずれか早い日までに提出する必要があります。具体的な期限の数え方は国税庁の案内で確認してください(国税庁「事前確定届出給与に関する届出書」記載要領、国税庁 タックスアンサー No.5211)。10月に院長・理事長の賞与を決めても、今期の損金にならない可能性が高いため、早めに税理士へ確認してください。
決算対策として共済を検討する場合も、手元の資金は減ります。たとえば個人開業の場合、経営セーフティ共済の掛金は必要経費に算入できます(中小機構「掛金について」)。共済金の貸付けは、納付した掛金総額の10倍(最高8,000万円)と、回収困難になった売掛金債権等の額のいずれか少ない額の範囲内です(中小機構「共済金の借入れ」)。ただし、令和6年10月1日以降に解約して再加入した場合、解約の日から2年を経過する日までに支払う掛金は、必要経費にも損金にも算入できません(中小機構「経営セーフティ共済 制度の概要」)。中小機構の案内では、加入できるのは個人事業主または会社で、資本金・従業員数の条件にあてはまる中小企業者とされています(中小機構「加入資格」)。医療法人の場合は、加入できるかどうかを中小機構や専門家に事前に確認してください。加入する場合は、④の資金余力に掛金を織り込みます。
設備投資は、購入価格だけでなく、翌年以降の月々の返済額を着地見込みに載せて判断します。投資回収の考え方は、口腔機能管理の採算を試算するの回収月数の見方が参考になります。
顧問税理士に相談する前に院長が整えておく資料チェックリスト
税理士への相談は、材料が揃っているほど短時間で具体的な話に進みやすくなります。次の資料を、10月中に手元へ集めておくことをおすすめします。
- 1月〜9月(可能なら10月)の月次試算表
- 借入返済予定表(元金と利息、年内・年明けの返済額)
- 前年の納税額と、今年の予定納税の通知内容(通知がある場合)
- スタッフ賞与の案(社会保険料の会社負担分を含む)と、役員賞与の考え方
- 設備投資の見積書、発注予定時期、リースか購入かの案
- 11〜12月の予約状況と、成約済みの自費案件の一覧
- 共済や保険の加入状況と、掛金の年間額
- 院長の生活費・個人の資金計画(個人事業の場合は特に)
税務・法務の確定的な判断は、顧問税理士などの専門家にご相談ください。院長が整えるのは、あくまで「判断の材料となる現在地」です。
まとめ:決める前に現在地を数字にして判断のズレを減らす
着地見込みは、確定した月までの実績に残りの月の見込みを足し(11月初旬なら1〜10月実績+2か月、10月中なら1〜9月実績+3か月)、売上・営業利益・借入返済後の資金・納税と賞与の資金余力の4つに並べれば形になります。賞与や設備投資は、その後に「納税と運転資金を引いた残り」から決めます。この順番を守るだけで、年明けの資金不足という判断ミスを避けやすくなります。
自院の数字の見方や、賞与・投資の上限設計に迷う場合は、無料の30分相談もご活用ください。
よくある質問
- Q. 着地見込みはなぜ10月に出すのですか?
- 11月以降は予定納税の納期、冬季賞与、設備の納入が重なり、選べる対策が減るためです。10月なら、賞与額の調整、設備投資の時期、資金の組み替えなどをまだ検討できます。9月末の実績に10月の暫定値を足した簡易版でも構いません。
- Q. 個人立の損益差額は、そのまま賞与や投資に使える利益ですか?
- 使えません。個人立の損益差額には、院長の報酬に相当する部分、設備投資に回す内部資金、税金の原資が含まれます。賞与や投資の上限を決める前に、院長の生活費、納税、借入返済を差し引く必要があります。
- Q. 納税資金はいつ確保しておくべきですか?
- 個人事業は、令和8年分の予定納税第2期が令和8年11月30日、確定申告・納付が令和9年3月15日です。法人は事業年度終了の日の翌日から2か月以内で、12月決算なら翌年2月末にあたります。賞与とは別枠で、年末の現預金見込みから先に差し引いてください。
- Q. 10月に決めた院長・理事長の賞与は、今期の経費にできますか?
- 役員賞与は、事前確定届出給与として届け出て、届出どおりに支給した場合に限り損金に算入できます。届出期限は、決議日から1か月以内と事業年度開始日から4か月以内のいずれか早い日です。10月の決定では今期に間に合わない可能性が高いため、税理士に早めにご確認ください。
参考資料
- 歯科医院 院長の手取りはいくら?利益・借入返済・税・労働時間から「手残り」を数字で分解する
- 歯科医院の事業承継準備は「現在地」の数値化から――アクティブ患者数・院長依存度・人件費率・設備更新費の診断法
- 口腔機能管理の採算を試算する――研修費用・DH実施枠・対象患者数から回収月数を見る(令和8年度点数は暫定値)
- 【歯科談話】医業収入回復も物価、人件費の上昇で相殺 ~第25回医療経済実態調査について~(全国保険医団体連合会)
- 第25回医療経済実態調査の結果に対する見解(健康保険組合連合会、令和7年12月3日)
- 主な国税の納期限(法定納期限)及び振替日(国税庁)
- 申告と納税(国税庁)
- 定めどおりに支給されたかどうかの判定(事前確定届出給与)(国税庁 質疑応答事例)
- 事前確定届出給与の届出期限は?手順や記載方法も解説(みずほ銀行)
- 経営セーフティ共済 制度の概要(中小企業基盤整備機構)
- 歯科医院経営改善とWeb広告最大化戦略 — ARXIA 編集部