歯科医院の昇給原資はどう決める?人件費率だけでなく限界利益・生産性・資金繰りから給与改定を診断する
歯科医院の昇給原資を「前年の人件費率」だけで決めると、借入返済や納税のタイミングで資金ショートを起こすリスクがあります。本稿では、人件費率・限界利益・一人当たり生産性・月次資金繰り表を連動させ、医院の財務体質を崩さずにスタッフの賃上げ原資を安全に逆算・診断する手順を解説します。
問題は判断力ではなく、判断の基準になる「現在地」が数字になっていないこと。→ 経営現状分析について- ◆人件費率だけで昇給を決めると、開設者報酬や借入返済、納税が考慮されず資金繰りが悪化するリスクがある
- ◆昇給原資は「医業収益-材料費・薬品費・委託技工料」で算出する限界利益(付加価値)から逆算するのが基本である
- ◆昇給に伴う年間コストは、基本給増額分だけでなく賞与連動増や社会保険料事業主負担を含め約1.25〜1.3倍で試算する
- ◆借入元金返済や設備投資は費用にならないため、今後12か月の月次資金繰り表で最低現預金を下回らないか検証が必須である
昇給原資を「人件費率だけ」で決めると資金繰りが苦しくなる理由
優秀な歯科衛生士や歯科助手の採用・定着を強化するため、定期昇給やベースアップを検討する際は、継続して支払えるかを確認する必要があります。「売上高に対する人件費率が25〜30%程度に収まっているから昇給しても大丈夫だろう」と損益計算書(P/L)の比率だけで判断すると、資金繰りへの影響を見落とすおそれがあります。
厚生労働省「第25回医療経済実態調査(医療機関等調査)報告」p.4「4.調査の内容(3)歯科診療所」の「Ⅲ 医業・介護費用/1.給与費」の注記には、「個人立の歯科診療所においては、開設者の報酬に相当する部分は含まれていない。」と明記されています。同頁の「Ⅳ 損益差額」の注記でも、開設者の報酬のほか、建物・設備の改善に充てる内部資金が想定されています。そのため、表面上の利益や人件費率をそのままスタッフへの昇給余力と見なすことはできません。
また、厚生労働省「第25回医療経済実態調査(医療機関等調査)報告」の集計結果2(1)④(資料p.10、報告書p.612)では、青色申告者を含む個人立396施設の1施設当たり医業収益は「50,876」千円、医業・介護費用は「36,951」千円で、前年度からの伸び率はいずれも「2.5」%です。対象は調査の前年(度)、すなわち2024年4月から2025年3月末までに終了した事業年(度)で、ここでの医業収益はコロナ関連補助金と介護収益を含みません。売上高と費用の伸び率が同水準で推移する局面において、「固定費」である基本給を一律に増額すれば、診療報酬の改定や患者数の変動により資金繰り余力が削られるおそれがあります。基本給の引下げは法的に不可能ではありませんが、労働契約法第8〜10条上、原則として労働者との個別の合意が必要で、合意によらない就業規則変更には、変更後の規則の周知と変更の合理性などが求められます。
昇給の可否は、P/L上の比率だけでなく「材料費や外注技工料を引いた限界利益がいくら残るか」「借入金の元金返済と納税を終えた後に手元現金が残るか」というキャッシュフロー構造からも確認することが重要です。
最初に確認する5指標:人件費率・給与総額・限界利益・生産性・運転資金
昇給原資を安全に算出するためには、まず自院の決算書および直近12か月の試算表から、以下の5つの財務指標を整理して把握する必要があります。
- 人件費率(給与費÷医業収益):収益規模に対する労働対価の割合。ただし個人立と法人立で役員報酬の扱いが異なるため、自院の組織形態に合わせた前提確認が必要です。
- 給与総額(年間の給料・手当・賞与+事業主負担の法定福利費):スタッフ基本給・各種手当に加え、賞与および事業主負担の社会保険料・労働保険料を含めた実質的な年間雇用コスト。本記事ではこの範囲で試算します。
- 限界利益(医業収益-変動費):売上に直接連動して発生する歯科材料費、薬品費、外注技工料(委託費)を差し引いた、医院運営の粗利。
- 一人当たり付加価値の代替指標(限界利益÷常勤換算スタッフ数):本記事の簡便法による労働生産性の指標。スタッフ1人当たりの年間限界利益を示します。
- 必要運転資金(固定費の3〜6か月分は試算上の目安):患者数の季節変動や診療報酬の入金時期、不測の設備故障に備える手元現預金。全医院共通の基準ではなく、自院の入金時期と返済額などから必要額を逆算します。
以下は先の396施設とは集計対象が異なる、公益社団法人日本歯科医師会「第25回医療経済実態調査報告結果(個人立歯科診療所)について」資料6の「全ての調査票に回答 n=213」の数値です。R6欄は「医業収益」52,185千円(コロナ補助金を含む)、「介護収益」262千円、「給与費」15,517千円で、収益合計52,447千円に対する給与費率は約29.6%と計算できます。報告書p.28「歯科診療所(集計2)」個人欄の給与費構成比にも「29.6」と掲載されています。また、日歯資料の「医薬品費」626千円、「歯科材料費」3,458千円、「委託費」4,795千円をすべて変動費と仮置きすると、52,447-626-3,458-4,795=43,568千円、収益合計に対する割合は約83.1%となります。同資料6の「減価償却費」は「3,072」千円、「その他の医業・介護費用」は「9,356」千円で、給与費・医薬品費・歯科材料費・委託費と合わせた6項目の合計は、同表の「医業・介護費用」「36,824」千円と一致します。限界利益の試算は編集部の仮定計算であり、公表された限界利益率や適正水準ではありません。自院の計算では、委託費などのうち実際に売上に連動する部分を区分してください。
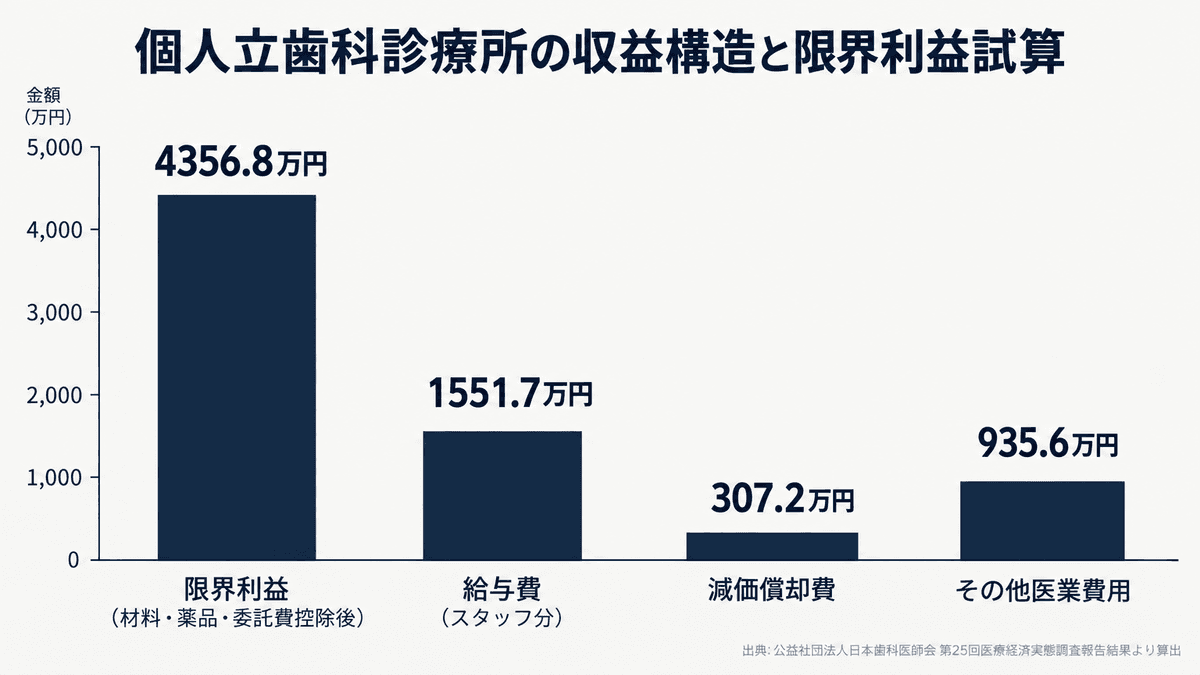
この仮定計算で残る約83%の限界利益の中から、固定給・賞与、家賃、リース代、水道光熱費などの固定費を支払い、さらに借入金返済と院長の可処分所得を残す必要があります。昇給を検討する際は、この構造のどこに余力があるかを見極めることが出発点です。自院の資金繰りバランスに不安がある場合は、事前に売上はあるのに資金繰りが苦しい歯科医院の診断法――損益・返済・設備投資・運転資金を4つの月次数字で分解するも合わせてご参照ください。
チェア時間当たり限界利益で見る、昇給を支えられる診療収益の水準
昇給を持続可能にするためには、診療現場の「時間当たりの稼働効率」と財務数値を結びつけた評価が役立ちます。そのための院内KPIの一つが「チェア時間当たり限界利益」です。
歯科医院の収益は「稼働チェア数 × 診療時間 × 1時間当たり診療収益」で決まります。しかし、自費診療の技工料や保険治療の材料代がかさむ処置では、売上が大きくても医院に残る利益が薄いケースが少なくありません。そのため、売上高ではなく限界利益を実稼働時間で割った数値を基準にします。
チェア時間当たり限界利益 = 月間限界利益(収益-変動費) ÷ (稼働チェア数 × 月間診療時間 × 実稼働率)
例えば、月間診療収益が500万円、変動費が90万円(限界利益410万円)の医院で、チェア4台を月160時間稼働させ、稼働率が75%(実稼働480時間)の場合、チェア時間当たり限界利益は約8,542円となります。常勤スタッフ5名に月額1万円ずつのベースアップを行い、賞与が年2か月分連動すると仮定します。さらに、法定福利費の事業主負担を試算上16.5%と置けば、年間増額は1万円×5名×14か月×1.165=81.55万円、月平均約6.80万円です。この16.5%は評価料の実績報告における概算上限を参考にした仮定で、実際の保険料率ではありません。増額を追加の限界利益だけで賄うなら、同じ実稼働時間ではチェア1時間当たり約142円の向上、または稼働率の引き上げが必要です。
予約枠が埋まっているにもかかわらず時間当たり限界利益が伸び悩んでいる場合は、処置ごとの予約枠設定やキャンセル率に改善の余地がないか確認します。具体的な予約のボトルネック特定については、予約が取れないのに売上が伸びない歯科医院の診断法――新患・再来・キャンセル・チェア別稼働で予約需給を分解するで詳しく解説しています。
一人当たり付加価値と給与総額から逆算する昇給原資の試算方法
人件費の配分を考える指標の一つが「労働分配率(給与総額÷付加価値)」です。付加価値の算式は資料によって異なり、例えば総務省「経済構造実態調査」の用語の解説では「売上(収入)金額-費用総額+給与総額+租税公課」としています。本記事では昇給試算の簡便法として限界利益を付加価値の代替指標に用い、両者を一般に同義とはしません。比較時には給与総額と付加価値の算定範囲をそろえます。
スタッフへの昇給を検討する際は、以下のステップで「昇給可能枠」を逆算します。
- 現在の付加価値の代替指標(限界利益)を算出する:過去12か月の医業収益から歯科材料費・医薬品費・外注技工料を引きます。
- 現在の給与総額と労働分配率を確認する:法定福利費の事業主負担分を含む給与総額を計算し、限界利益で割ります。一律の適正水準は置かず、自院の過去推移と比較します。個人立では院長報酬が給与費に含まれないため、法人立の数値とそのまま比較しないことが重要です。
- 昇給に伴う「連動コスト」を係数化する:事業主負担を試算上16.5%と仮定すると、月1万円の昇給で賞与非連動の場合は1万円×12×1.165=年13.98万円(年間基本給増12万円の1.165倍)、賞与年2か月連動の場合は1万円×14×1.165=年16.31万円(約1.36倍)です。2026年4月20日付疑義解釈その3・問1の「概算の場合、最大16.5%」は評価料の実績報告上の取扱いで、一律の実負担率ではありません。自院の加入制度等に基づく実額に置き換えて計算します。
- 目標労働分配率から逆算した許容昇給額を算出する:自院の過去推移と必要な固定費・返済等を踏まえて目標を設定し、年間の昇給総枠を試算します。
第25回医療経済実態調査の集計結果2(3)③(資料p.19、個人立は報告書p.687、医療法人立はp.336)によると、令和6年(度)の歯科衛生士の常勤職員1人当たりの年間給料・賞与合計は、個人立で「3,126,124」円(前年比「3.6」%増)、医療法人立で「3,380,572」円(同「2.9」%増)です。ここでいう常勤は、調査の記入要領(案)p.64にいう「その施設で定められた就業時間をすべて勤務する者」であり、非常勤を常勤換算して含めた平均ではありません。他院の採用条件も参考に賃上げを検討しつつ、一人当たり付加価値の伸長を伴わない昇給が、中長期的な負担にならないか確認します。定期昇給を検討する際には、リコール率の向上や自費補綴の提案力向上など、スタッフの役割に応じた生産性向上の目標設定も併せて検討します。
ベースアップ評価料を活用した賃上げの設計
ベースアップ評価料は、2024(令和6)年度診療報酬改定で新設されました。厚生労働白書も、医療従事者の賃上げを進める観点から「『ベースアップ評価料』の新設や、初・再診料等の引上げを行った」と説明しています。以下は2026年10月8日時点の2026(令和8)年度改定後の取扱いです。歯科では、施設基準告示に定める「歯科外来・在宅ベースアップ評価料(Ⅰ)・(Ⅱ)」の要件を確認します。
施設基準通知第106の2・第106の3では「当該保険医療機関に勤務する職員」を対象としており、歯科衛生士・歯科助手・事務職員などのほか、40歳未満の歯科医師・医師も含まれます。40歳以上の歯科医師・医師と業務委託で勤務する者は除外されます。また、2026年4月21日付疑義解釈その4・問1では、「保険医療機関の開設者及び管理者並びに法人の代表者及び役員」は対象に含まれないことが確認されています。
算定収入は全額を対象職員の賃金改善に充て、原則として基本給または毎月定額の手当の引上げと、それに伴う賞与・時間外手当・法定福利費等の増加分に用います。2026年4月1日付疑義解釈その2・問7も「収入は、全て」と明示しています。ただし、施設基準通知第106の2・1(3)では、既にベア等を行った医療機関で、患者数等の変動により算定収入が上記の増加分に用いた額を上回り、「追加でベア等を行うことが困難な場合に限り」、賞与等のベア等以外の方法による賃金改善も認めています。
2026年度改定の手続きについて、厚生労働省説明資料p.14「ベースアップ評価料に関する主な変更点②(手続き)」の「届出時の提出書類」改定後欄には、「届出書添付書類の作成・提出のみ(賃金改善計画書は作成不要)」と明記されています。一方、算定告示のP001・P002の各注1にある「地方厚生局長等に届け出た保険医療機関」という要件は残ります。報告については、施設基準通知第106の2・3(2)(PDF11頁)と第106の3・3(2)(PDF15頁)が、「毎年8月において」、前年度の「賃金改善実績報告書」と算定年度の「賃金改善中間報告書」を別添2の様式100の別添1により作成し、地方厚生(支)局長に報告するよう定めています。2026年の提出期限は、2026年9月1日付事務連絡「記」に示された「令和8年8月31日」でした。やむを得ず期限を超過した場合は「可及的速やかに」提出する取扱いです。算定年度・開始時期に応じた提出対象と様式は、厚生労働省の特設ページ「9.賃金改善実績報告書の提出について」で確認してください。算定収入を通常の運営費として自由に使える財源と見なさず、賃金改善額と照合して設計します。
返済額・設備投資・運転資金を織り込んだ「払える昇給額」の判定
P/L上で労働分配率の目標枠に収まっていても、キャッシュフローの観点から「実際には払えない」状態に陥ることがあります。その要因の一つは、「借入金の元金返済」と「設備投資支出」では、支出額と当期の費用計上額が一致しないという点です。
独立行政法人中小企業基盤整備機構 J-Net21「資金繰りとは」でも解説されているように、借入金元金の返済は現金支出を伴いますが損益計算書上の費用には計上されません。逆に、減価償却費は費用として計上されますが当期の現金流出はありません。
「税引後利益 + 減価償却費」から年間の借入元金返済額を差し引いた額は、返済後の資金余力を考える簡易的な目安です。その全額を昇給原資とは見なさず、設備投資、運転資金の増減、個人立では院長の生活資金の支出も踏まえ、月次の資金繰りで配分可能額を確認します。
第25回調査報告書Ⅱ(24)「資産・負債の状況」p.356の「歯科診療所(集計2)」には、開設主体を合わせた全体343施設の1施設当たり集計が掲載されています。前年(度)欄は「流動資産」40,937千円、「流動負債」11,256千円、「(うち)長期借入金」26,296千円です。これはこの表の集計対象施設の平均であり、個人立だけの平均ではありません。長期借入金の返済負担がある中で、昇給を安全に実行できるかを判定する月次計算式は以下の通りです。
月次安全資金判定式:
当月末現預金残高 = 前月末現預金 + 月間診療収入 - 変動費支出 - 固定人件費(昇給後) - その他固定経費 - 借入元金返済 - 設備投資支出 - 税・社会保険料等
この試算を今後12か月分行い、賞与支給月や納税月を含めた全ての月で、手元現預金が自院で設定した必要額を確保できるか確認します。「月間固定費の3か月分」は試算上の目安にとどめ、診療報酬の入金時期や返済額に応じて判断してください。
昇給・採用・設備投資の優先順位を決める3つのケーススタディ
資金繰りの制約がある中で、「既存スタッフの昇給」「増患のための追加採用」「生産性を上げるユニット・CAD/CAM等の設備投資」のどれを優先すべきかは院長を悩ませる大きな課題です。医院の財務フェーズに応じた3つの判断モデルを紹介します。
ケースA:既存ユニットがフル稼働で予約が埋まっている医院
中小機構 J-Net21「設備投資計画における採算性の計算方法」では、投資による増収から追加費用を差し引いて見積もる利益・キャッシュフローを、投資額と比較して採算性を評価しています。ユニット増設は特定の稼働率だけで決めず、自院の予約リードタイム、キャンセル率、人員配置を併せて確認し、既存設備の運用改善では需要に対応できない場合に検討します。増設後の追加の限界利益が、人件費増や返済負担を踏まえて確保できるかを試算し、昇給や増員採用との優先順位を判断してください。
ケースB:チェアに空きがあり、歯科衛生士の離職が続いている医院
この場合は、採用広告費を増やす前に「既存スタッフの給与水準見直しと業務評価の連動」を検討します。前述の第25回医療経済実態調査では、常勤歯科衛生士1人当たりの年間給料・賞与合計は前年(度)から増えています。採用コストは一律の金額を置かず、自院の紹介料・広告費等の実績から把握し、定着のための昇給費用と比較してください。給与以外の離職理由も確認し、リコール枠の稼働率や一人当たり付加価値の改善と併せて検討します。スタッフ採用と定着のKPI設計については、歯科衛生士が定着しない医院の採用設計――入職90日・1年・退職理由を「採用数」より先に分解するも参考にしてください。
ケースC:借入返済が重く、手元運転資金が不足する医院
通常財源による追加の基本給引上げは慎重に判断し、「業績連動賞与」や「目標達成インセンティブ」での還元も検討します。ただし、既存の賃金を減額したり賞与・手当に置き換えたりする場合は、労働契約法第8〜10条を踏まえ、個別の合意または周知を伴う合理的な就業規則変更などの要件を確認します。限界利益に応じた追加還元も、支給条件を明確にした上で設計してください。ベースアップ評価料による賃金改善は、前述の使途要件に従います。
給与改定前に院長が確認したい月次資金繰りチェックリスト
給与改定通知書をスタッフに手渡す前に、院長が自院の顧問税理士や事務長とともに確認したい7つのチェックリストをまとめました。
- □ 過去12か月の「限界利益率」を算出し、前年同期と比較したか(材料費や技工料の高騰で粗利が削られていないか)
- □ 昇給額に加えて「賞与への連動」「加入制度に応じた法定福利費の事業主負担増」を含めた年間コストを試算したか
- □ 年間の「借入金元金返済額」を引いた後でも税引後キャッシュが黒字になるか
- □ 今後1年間に予定している高額医療機器の購入・修繕費の頭金が確保されているか
- □ 夏・冬の賞与支給月および納税月(所得税・法人税・消費税)の手元預金残高が、自院で設定した必要運転資金を下回らないか
- □ ベースアップ評価料について、2026年度改定後の算定・届出・報告要件を確認したか
- □ 万が一、月間医業収益が10%落ち込んだ場合でも半年間耐えられる資金繰り計画になっているか
給与改定案を決める前に、顧問税理士や事務長と、昇給後の人件費を反映した12か月分の月次資金繰り表を作成してください。
よくある質問
- Q. 歯科医院の適正な人件費率は何%くらいですか?
- 一般的には医業収益の20〜25%前後が目安とされますが、個人立歯科診療所では開設者本人の所得が給与費に含まれず、医療法人立では役員報酬が含まれるなど組織形態によって大きく異なります。また、材料費率や技工料比率によって残る粗利が異なるため、比率の表面的な数字よりも「労働分配率(給与総額÷限界利益)」が40〜50%前後に収まっているかで判断することが重要です。
- Q. 基本給の引き上げ(ベースアップ)と賞与での還元のどちらを選ぶべきですか?
- 医院のキャッシュフロー余力によって判断します。手元現預金が月間固定費の3か月分以上あり、安定したリコール収益基盤がある場合は、採用や定着に有利な基本給のベースアップが有効です。一方、借入金返済が重い医院や収益変動が大きい医院は、一度上げると引き下げが難しい基本給ではなく、目標達成時に支給する業績連動賞与や一時金手当として還元する方が資金ショートのリスクを抑えられます。
- Q. スタッフの昇給原資を増やすために最も即効性のある改善点は何ですか?
- 最も効果的なのは「チェア時間当たり限界利益」の引き上げです。具体的には、予約の無断キャンセル枠の削減、定期検診・メインテナンス時の自費オプションや物販の提案、外注技工料や歯科材料の仕入れ見直しによる変動費の圧縮などが挙げられます。売上そのものを無理に増やす前に、診療時間あたりの粗利を高めることで安全な昇給原資が生まれます。
この記事の詳細は Bench Club 限定レポートで
歯科医院のためのベースアップ評価料解説
ベースアップ評価料は令和6年度診療報酬改定で新設された制度で、令和8年度改定により初診点数が21点から段階的に52点まで拡大され、事務職員や40歳未満の歯科医師が新たに対象職員に追加されました。本制度は算定した全収入を対象職員の賃金改善に充当する義務があり、基本給への上乗せではなく「ベースアップ評価料手当」として新設することで、実績報告の集計が容易で原資不足時の調整も可能になります。令和8年度と令和9年度に段階的な賃上げ(医療職3.2%・事務職5.7%)を目指す制度であり、届出の有無がスタッフ定着に影響するため、早期の導入検討が経営課題として重要性を高めています。
Bench Club で続きを読む →参考資料
- 第25回医療経済実態調査(医療機関等調査)報告(令和7年11月26日公表)の概要
- 医療経済実態調査(医療機関等調査)
- 第25回医療経済実態調査報告結果(個人立歯科診療所)について
- 資金繰りとは
- 設備投資計画における採算性の計算方法について教えてください。
- 売上はあるのに資金繰りが苦しい歯科医院の診断法――損益・返済・設備投資・運転資金を4つの月次数字で分解する
- 予約が取れないのに売上が伸びない歯科医院の診断法――新患・再来・キャンセル・チェア別稼働で予約需給を分解する
- 歯科衛生士が定着しない医院の採用設計――入職90日・1年・退職理由を「採用数」より先に分解する
- 歯科医院のためのベースアップ評価料解説Bench Club 会員限定Bench Club で続きを読む →